지속가능성 인증은 평소에는 보이지 않는 사회 기반시설에 가깝습니다. 그러나 연료 시장이 흔들릴 때, 인증은 무엇이 진짜이고 무엇이 가짜인지를 가르는 마지막 방어선으로 떠오릅니다. 2026년 2월 브뤼셀에서 75개국 1,300여 명이 모인 ISCC 제16회 글로벌 컨퍼런스는 바로 그 방어선의 현재 상태를 점검하는 자리였습니다. 지속가능산업 인사이트 제24호는 인증 생태계의 규모와 정책 파편화, 부정(fraud)이 드러낸 신뢰의 위기, 그리고 SAF와 탄소제거로 이동하는 미래 연료의 지형을 전문으로 다룹니다.
약어 — ISCC(International Sustainability and Carbon Certification) · ISCC EU(EU 규제 대응) · ISCC PLUS(비에너지·순환경제) · ISCC CORSIA(항공연료) · RED III(EU 재생에너지지침 개정) · SAF(지속가능항공연료) · CRCF(탄소제거·탄소농업 규정) · UDB(EU 연합 데이터베이스) · ILUC(간접토지이용변화) · CB(인증기관) · LCFS(미국 캘리포니아 저탄소연료기준)
들어가며: 격변기에 인증이 보내는 신호
지속가능성 인증은 평소에는 보이지 않는 사회 기반시설(infrastructure)에 가깝다. 그러나 연료 시장이 흔들릴 때, 인증은 무엇이 진짜이고 무엇이 가짜인지를 가르는 마지막 방어선으로 떠오른다. 2026년 2월 브뤼셀에서 75개국에서 1,300여 명이 모인 ISCC 제16회 글로벌 컨퍼런스는 바로 그 방어선의 현재 상태를 점검하는 자리였다. 사회자의 표현을 빌리면, 연료를 둘러싼 세계는 지금 “격동의 시기(tumultuous times)”를 지나고 있다.
ISCC는 2010년 독일 쾰른에서 13개 기관으로 출범한 다이해관계자 인증 체계이다. 15년이 지난 지금 ISCC는 전 세계 1만 5,700개의 유효 인증서와 35만 개에 육박하는 라이선스 제품을 거느린, 세계에서 가장 넓은 지리적 외연을 가진 자발적 인증 생태계로 성장했다. 본 호는 이 생태계의 운영자·시장 분석가·규제 당국·해외 정부가 한자리에서 던진 메시지를 따라가며, 지속가능 연료 인증의 현재와 미래를 읽는다.
결론을 먼저 말하면 다음과 같다.
- ISCC의 진짜 자산은 인증서 숫자가 아니라 “상호 인정의 네트워크”다. EU·캐나다·일본·한국의 규제와 글로벌 브랜드의 자발적 요구가 ISCC라는 하나의 통로로 수렴하면서, 인증은 개별 증명을 넘어 시장 진입의 공용 인프라가 되었다.
- 정책의 파편화와 부정(fraud)이 인증 신뢰의 최대 위협으로 부상했다. RED III가 27개 회원국에서 제각각 이행되고, 중국발 폐기물 원료 부정이 시장을 흔든 경험은 “통일된 규칙과 추적 가능성”이 인증의 사활임을 드러냈다.
- 미래 연료의 무게중심은 SAF와 탄소제거로 이동하고, 그 병목은 원료(feedstock)다. 도로 연료가 정점을 지나는 2030년대에 항공·해운·탄소제거가 새 성장축이 되며, 누가 지속가능한 원료를 확보하느냐가 승부를 가른다.
이 세 가지가 한국 산업에 무엇을 뜻하는지가 본 호의 주제다.
숫자로 읽는 ISCC — 하나의 생태계가 된 인증
컨퍼런스의 문을 연 ISCC 이사회 의장 Rob Vierhout(에탄올·정책 전문가, 브뤼셀)와 관리이사 Norbert Schmitz 박사(2010년부터 ISCC를 이끈 공동창립자, 쾰른)는 2025년 한 해의 성과를 숫자로 풀어냈다. 그 숫자들은 ISCC가 더 이상 단일 인증서가 아니라 하나의 산업 생태계임을 보여준다.
| 지표 | 수치 | 비고 |
|---|---|---|
| 유효 인증서 | 약 15,700개 | ISCC EU가 전체의 53% |
| ISCC PLUS 인증서 | 6,400개 이상 | 비에너지·순환경제 분야 |
| 라이선스 ISCC PLUS 제품 | 340,000개 이상 | 글로벌 브랜드의 지속가능성 클레임 |
| RFNBO 인증서 | 33개 | 수소·암모니아·메탄올·메탄 |
| 항공(CORSIA) 인증서 | 724개 | HEFA 31·공동처리 34·ATJ 2, 대부분 아시아·태평양 |
| 협력 인증기관(CB) | 67개 | 감사인 약 1,800명 |
| 회원 | 353개 | 연 18,000건 이벤트 등록 |
특히 눈여겨볼 것은 34만 개를 넘어선 라이선스 제품이다. Schmitz는 이를 “글로벌 브랜드 오너들이 지속가능성 클레임을 위해 ISCC PLUS를 쓰기 때문”이라고 설명했다. 인증이 정유·화학 공장의 게이트를 넘어, 소비재 브랜드의 마케팅 언어로까지 침투했다는 뜻이다. 실제로 ISCC PLUS는 아마존의 ‘Climate Pledge Friendly’ 프로그램에 수용되며 소비자 접점까지 닿았다.
ISCC의 또 다른 힘은 상호 인정의 폭이다. EU RED III는 물론, 네덜란드의 고형 바이오매스, 영국 교통부, 그리고 캐나다 청정연료규정(Clean Fuel Regulation)에서 ISCC는 유일하게 인정받은 인증 체계다. 미국 캘리포니아 저탄소연료기준(LCFS)까지 작업이 진행 중이다. Vierhout가 “어떤 자발적 인증도 ISCC만큼 넓은 글로벌 외연을 갖지 못했다”고 자부한 근거다. 올해는 멜버른(오세아니아)과 중국에서 처음으로 지역 이해관계자 회의를 열어, 권역 협의체를 6개로 늘렸다.
정책의 파편화 — RED III와 “20가지 빨강”
성장의 이면에는 그늘이 있다. Vierhout가 가장 날카롭게 지적한 문제는 EU 재생에너지지침(RED III)의 회원국별 파편화였다. RED는 지침(directive)이므로 27개 회원국이 각자 국내법으로 옮겨야 하는데, 그 과정에서 “조화로운 단일 시장”이라는 본래 취지가 무너지고 있다는 것이다.
Vierhout는 이를 “20가지 빨강(20 shades of red)”이라는 표현으로 꼬집었다. 그리고 도발적 제안을 던졌다 — 지침(directive)을 폐기하고 단일 규정(regulation)인 ‘RER(Renewable Energy Regulation)’로 전환하자는 것이다. 규정은 회원국 입법을 거치지 않고 EU 전역에 직접 적용되므로, 회원국마다 다른 해석의 여지를 없앨 수 있다. 해운·항공에는 이미 EU 규정이 있는데 정작 육상 운송에는 없다는 점도 그는 지적했다. RED III의 시계(horizon)가 2030년이고 연내 개정안이 예상되는 만큼, “생각해 볼 거리(food for thought)”라는 것이다.
“지침이냐 규정이냐”는 단순한 입법 형식 논쟁이 아니다. 인증 비용의 문제다. 회원국마다 매스밸런스·폐기물 원료·증빙 규칙이 다르면, 한 국가에서 받은 인증이 다른 국가에서 통하지 않아 기업은 중복 인증의 비용을 떠안는다. 한국처럼 EU 전역을 대상으로 바이오연료·친환경 소재를 수출하는 입장에서는, EU 규칙의 통일이 곧 진입 비용의 절감이다. 한국 기업과 협회가 RED III 개정 논의에 의견을 내야 할 이유가 여기에 있다.
신뢰의 위기와 대응 — 부정·무결성·매스밸런스
인증의 가치는 신뢰에서 나온다. 그리고 2024~2025년의 유럽 바이오연료 시장은 그 신뢰가 어떻게 무너질 수 있는지를 생생히 보여줬다. 독일바이오연료산업협회(VDB) 대표이자 Verbio·유럽바이오디젤위원회(EBB) 이사인 Stefan Schreiber는 이를 “고통의 곡선(curve of suffering)”이라는 한 장의 그래프로 요약했다.
독일의 온실가스 감축 의무 가격(GHG ticket price)은 2023~2024년에 걸쳐 폭락했다. 원인은 중국발(發) 폐기물 기반 바이오연료의 부정 유입이었다. 폐기물·잔재물 원료에 부여되던 ‘이중계산(double counting)’ 인센티브가 악용되어, 실재하지 않는 물량이 시장에 쏟아진 것이다. Schreiber는 그 구조적 허점을 세 가지로 정리했다.
과도한 신뢰 보호 원칙
인증서에 적힌 내용이 의심스러워도 구매자는 사실상 아무 위험을 지지 않았다.
정보 교환의 부재
감사인·인증 시스템·당국 사이에 정보가 공유되지 않아, 부정을 사전에 적발할 길이 없었다.
느린 재감사 주기
인증 발급과 다음 현장 감사 사이 통상 6개월의 공백 동안 부정이 일어나고, 적발되면 회사는 이미 문을 닫은 뒤였다.
ISCC의 대응은 두 갈래다. 하나는 무결성 프로그램(integrity program)으로, 약 20명의 전담 인력이 내부 고발 도구(whistleblower tool)로 들어온 제보를 토대로 무결성 감사를 수행한다. Schmitz는 “과수원의 썩은 사과 몇 개를 골라냈다”고 표현했다. 다른 하나는 매스밸런스 규칙의 제정이다. 흥미롭게도 Schreiber는 “유럽위원회가 모든 시스템에 통일된 매스밸런스 규칙을 주지 않아, ISCC가 스스로 규칙을 만들었다”고 지적했다. 당연히 있어야 할 규칙이 없어, 인증 기관이 공백을 메운 셈이다.
여기에 EU 연합 데이터베이스(Union Database, UDB)가 추적성의 backbone으로 떠올랐다. ISCC 시스템 사용자의 99.8%가 이미 온보딩됐고, ISCC는 진입을 돕는 ‘TORC connect’를 개발했다. 다만 Schreiber는 “15년을 기다린 도구인 만큼, 초기 버그를 충분히 잡고 출범시켜야 한다”며 신중론을 폈다.
미래 연료의 지형 — 바이오연료에서 SAF로
운영자와 규제의 시선이 ‘신뢰’에 있었다면, 시장 분석가의 시선은 ‘방향’에 있었다. S&P Global의 바이오연료 분석 총괄 Christoph Berg(30년 경력)는 글로벌 연료 시장의 큰 그림을 그렸다.
그의 핵심 메시지는 명확했다. 바이오연료는 장기적으로 계속 성장할 유일한 액체연료 부문이라는 것이다. 화석 운송연료는 2030년대 초 정점을 찍고 “되돌아올 수 없는 감소(point of no return)”에 들어가는 반면, 바이오연료는 시장 점유율을 꾸준히 높여간다. 그 성장의 새 엔진이 바로 SAF(지속가능항공연료)다.
| 운송 부문 | 탈탄소 경로 | 바이오연료의 위치 |
|---|---|---|
| 도로 | 전동화(EV)와 경쟁 | 전동화 지연으로 당분간 핵심 역할 유지 |
| 항공 | 사실상 대안 없음 | “고민할 필요 없는(no-brainer)” 주력 |
| 해운 | 장기 대체연료 존재 | 전환기 가교(bridging) 연료 |
Berg는 SAF 정책을 바이오연료 산업의 “생명보험(life insurance)”이라 불렀다. 도로 연료 시장이 줄어드는 미래에, 항공이라는 새 수요처가 없다면 바이오연료 산업 전체가 쇠퇴를 면치 못한다는 것이다. 동시에 그는 소비의 무게중심이 아메리카에서 유럽·아시아로 이동한다고 전망했다. 2030년대에는 바이오연료 소비의 다수가 유럽과 아시아에서 일어난다. 이는 ISCC가 중국·오세아니아로 권역 협의체를 넓힌 흐름과 정확히 맞물린다.
원료(feedstock)라는 병목
성장 서사에는 “그러나”가 따른다. Berg가 짚은 가장 큰 제약은 원료다. 대부분의 정책이 폐기물·잔재물 기반 원료에 의존하는데, 이 원료는 본질적으로 규모를 키울 수 없다(not scalable). “폐기물을 바이오연료용으로 일부러 생산하는 사업은 없기 때문”이다. 그 결과 2030년대 초에는 “어디서 지속가능한 원료를 구할 것인가”가 결정적 질문이 된다.
Berg의 해법은 도발적이다. 유럽이 줄이려 애쓰는 작물 기반(crop-based) 바이오연료를 다시 보자는 것이다. 폐기물은 정책 입안자가 원한다고 늘어나지 않지만, 작물은 수확량 증대·이모작·신품종 유지작물(novel oilseeds)·피복작물 등으로 확장이 가능하다. “농부와 작물 기업은 영리하다. 인센티브만 맞으면 혁신은 거의 자동으로 따라온다”는 것이 그의 진단이다.
유럽은 식량 경합과 간접토지이용변화(ILUC) 우려로 작물 기반 연료를 억제해 왔다. Berg의 주장은 그 정책 방향에 대한 정면 반론이다. 핵심 통찰은 “확장 가능성(scalability)”이라는 잣대다. 폐기물 원료는 도덕적으로 우월해 보이지만 물리적 천장이 낮고, 작물 원료는 논쟁적이지만 확장된다. 한국처럼 원료를 거의 전량 수입에 의존하는 나라는 이 논쟁의 결과에 특히 민감하다. 폐기물 원료가 동쪽(원산지) 국가들의 자국 SAF 산업에 먼저 쓰이기 시작하면, 한국은 원료 확보 경쟁에서 불리한 위치에 설 수 있다.
새로운 프런티어 — 탄소제거(CRCF)
연료를 넘어, 인증의 다음 지평은 탄소제거다. 유럽위원회 기후총국(DG CLIMA)의 Julio Volpi는 2024년 채택된 탄소제거·탄소농업 규정(CRCF, Carbon Removals and Carbon Farming)의 진행 상황을 전했다.
CRCF는 RED의 구조를 그대로 빌려왔다. 위원회가 인증 방법론을 정하고, 인증 스킴을 공인하며, 그 스킴이 인증기관을 통해 현장 프로젝트를 인증하는 방식이다. 규정은 세 기둥으로 짜여 있다.
| 기둥 | 내용 | 진행 상황 |
|---|---|---|
| 인증 절차 | 방법론·스킴 공인·인증기관 규칙 | 이행 규정 2025년 말 발효 |
| 인증 방법론 | 영구제거·탄소농업·제품 내 저장 | 영구제거 규칙 2026.2 채택 |
| CRCF 등록부 | 인증 단위(크레딧) 발행·기록 | 파일럿 진행, 약 1년 소요 |
탄소제거는 세 유형으로 나뉜다. 영구제거(BioCCS·직접공기포집저장(DACS)·바이오차), 탄소농업(이탄지 복원·농림업·조림), 그리고 제품 내 탄소저장이다. 영구제거 인증 규칙은 2026년 2월 채택됐고, 탄소농업 방법론은 2026년 여름에 나올 예정이다.
Volpi가 강조한 것은 공급(인증)만으로는 부족하다는 점이다. 수요를 함께 키워야 한다. 그래서 위원회는 기업 수요를 모으는 ‘EU 구매자 클럽(buyers club)’을 추진하고, 더 나아가 EU 배출권거래제(ETS)와 연계한 영구 탄소제거의 의무 시장(compliance market) 창설까지 검토 중이다. ISCC 역시 이 프레임워크에 발맞춰 이탄지·농업 파일럿을 진행하며, 재생농업 부가 인증(add-on)을 개발해 글로벌 식품 브랜드의 토양·물·생물다양성 수요에 대응하고 있다. 탄소제거는 연료 인증의 노하우가 다음 시장으로 이전되는 통로다.
싱가포르 모델 — 의무혼합 없이 SAF를 키우는 법
오전 세션의 백미는 EU 바깥의 목소리였다. 싱가포르 민간항공청(CAAS) 최고지속가능책임자 Daniel Ng는, 유럽과 정반대의 SAF 확산 전략을 소개했다.
싱가포르의 출발점은 지리다. 섬나라이자 항공 허브인 이 도시국가에서 항공은 대체 불가능한 연결 수단이다. 그래서 2024년 발표한 ‘지속가능 항공 허브 청사진’은 성장과 탈탄소를 동시에 추구한다. 핵심은 의무혼합(mandate)이 아니라 목표(target)라는 점이다 — 2026년 SAF 1%, 2030년 3~5%.
이를 달성하는 도구가 독특하다. 바로 SAF 부담금(levy)이다.
| 항목 | 내용 |
|---|---|
| 부과 대상 | 싱가포르 출발 전 승객·화물·비즈니스 항공편 |
| 부과 방식 | 4개 지리적 권역별 정액(fixed) |
| 유럽행(밴드3) 일반석 | 약 6 싱가포르달러(약 4유로) |
| 유럽행 상위 객실 | 약 24~25 싱가포르달러(약 16유로) |
| 자금 운용 | 법정 SAF 기금 → SAFCO(전담 조달법인) |
| 구매 연료 | CORSIA 적격 연료(CORSIA eligible)로 한정 |
Ng의 설명에서 가장 인상적인 대목은 철학이었다. “감당할 수 있는 만큼 산다(buy what you can afford)”는 것이다. 부담금은 고정돼 있어 승객·화주가 비용을 예측할 수 있고, SAF 가격이 예상보다 오르면 그만큼 덜 산다. 시장이 충분히 유동적이지 않은 지금, 의무혼합은 가격 변동 위험에 산업을 노출시키므로 택하지 않았다는 것이다. 또한 싱가포르는 지역 인증을 따로 두지 않고 국제 표준인 CORSIA만 인정한다. “같은 연료를 두고 여러 지역·국가 인증을 중복으로 받게 하는 것은 비용만 키운다”는 이유에서다.
싱가포르 모델은 EU식 의무혼합과 미국식 세액공제 사이의 ‘제3의 길’이다. 가격 상한을 둔 부담금으로 안정적 기초 수요(base load)를 만들고, 자발적 수요를 얹어 규모의 경제를 노린다. 한국에 시사하는 바가 크다. 한국도 2027년 국내 출발편 SAF 의무화를 예고했는데, 시장이 얇은(thin) 초기 단계에서 경직된 의무혼합은 가격 충격을 부를 수 있다. 싱가포르처럼 국제 표준(CORSIA·ISCC) 정렬 + 비용 예측 가능성을 설계 원칙으로 삼을 필요가 있다.
한국 산업계에의 시사점
이 글로벌 흐름은 한국에서 이미 구체적 현실로 전개되고 있다. ISCC 인증은 한국 기업에게 두 개의 수출 관문이자, 국내 정책과 맞물리는 접점이다.
친환경 소재 — 유럽 수출의 필수 통행증
ISCC PLUS는 EU의 포장재·포장폐기물 규정(PPWR, 2025년 발효)이 요구하는 화학적 재활용 원료의 인증 수단으로 명시됐다. 유럽 브랜드에 납품하는 한국 화학사에게 사실상 필수 인증이 된 셈이다. 컨퍼런스에서 Schmitz가 직접 언급했듯, ISCC PLUS는 한국의 소비 후 재활용 함량 표시 정책에서 공인됐고, 한국환경공단(K-eco)과 MOU도 체결됐다.
| 기업 | 인증 | 시점·특징 |
|---|---|---|
| LG화학 | ISCC PLUS | 2021년 국내 최초, 전 가치사슬 인증 |
| 롯데케미칼 | ISCC PLUS | 2022년, 열분해유 기반 합성수지 7종 |
| 한화솔루션 | ISCC PLUS | EVA·PVC 등 10종, 바이오 PVC 추진 |
| GS칼텍스 | ISCC EU·CORSIA | 2024년 정유사 최초, CORSIA SAF 일본 수출 |
| S-OIL | CORSIA·EU·PLUS | 2024년 3종 동시 취득 |
| 삼성물산 | ISCC EU·CORSIA | 2024년 바이오항공유 원료 공급 |
바이오연료·SAF — 2027 의무화를 향한 경쟁
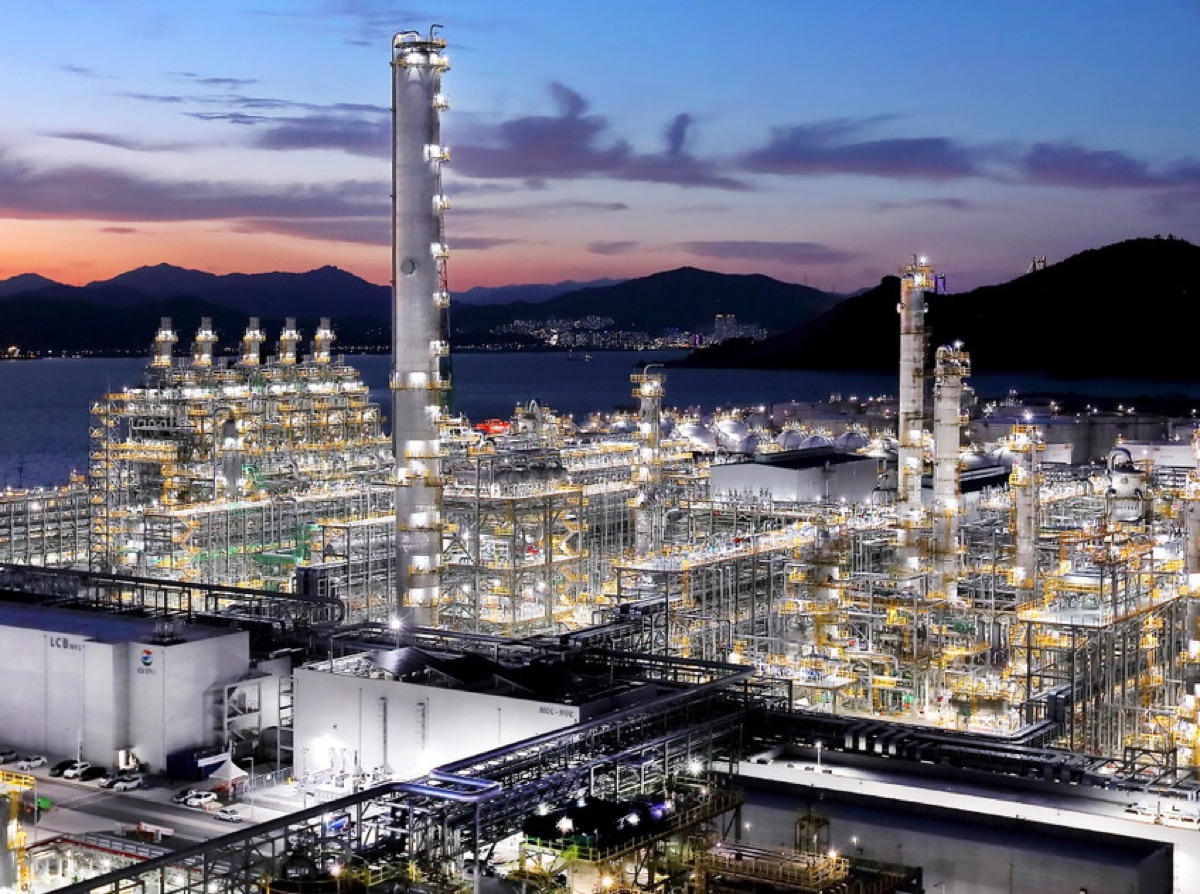
한국 정유 4사는 2027년 국내 SAF 의무 사용과 CORSIA 의무화를 앞두고 일본·유럽 항공사 대상 수출 경쟁에 돌입했다. GS칼텍스는 2024년 CORSIA 인증 SAF 약 5,000㎘를 일본에 상업 수출했고, S-OIL은 폐식용유·팜 잔사유 기반 SAF로 기존 항공유 대비 온실가스 90% 저감을 달성했다. ISCC EU·CORSIA 인증이 이 시장 진입의 통행증 역할을 한다.
실무 권고
- 인증을 ‘비용’이 아니라 ‘시장 접근권’으로 보라. ISCC EU·PLUS·CORSIA는 각각 EU 규제, 순환경제, 항공이라는 별개 시장의 입장권이다. 어느 시장을 노리느냐에 따라 인증 포트폴리오를 설계해야 한다.
- 원료 확보 전략을 인증과 함께 짜라. Berg의 경고대로 폐기물 원료는 곧 산지(아시아) 국가들이 자국용으로 묶어둘 수 있다. 원료 조달처 다변화와 작물 기반 원료 논의를 주시해야 한다.
- 국제 표준 정렬을 우선하라. 싱가포르처럼 CORSIA·ISCC 등 국제 기준에 맞추면 중복 인증 비용을 줄이고 다수 시장에 동시에 대응할 수 있다.
결론
- ISCC의 힘은 인증서 숫자가 아니라 상호 인정의 네트워크다. EU·캐나다·일본·한국의 규제와 글로벌 브랜드의 자발적 요구가 하나의 통로로 모이면서, 인증은 시장 진입의 공용 인프라가 되었다.
- 정책 파편화와 부정이 신뢰의 최대 위협이다. “20가지 빨강”으로 표현된 RED III 이행 격차와 중국발 폐기물 원료 부정은, 통일된 규칙·정보 교환·추적성(UDB)이 인증의 사활임을 드러냈다.
- 미래 연료의 무게중심은 SAF와 탄소제거로 이동하며, 병목은 원료다. 도로 연료가 정점을 지나는 2030년대에 항공·탄소제거가 새 성장축이 되고, 지속가능 원료 확보가 승부를 가른다.
- 한국은 이미 ISCC 생태계의 핵심 참여자다. 화학사는 ISCC PLUS로 유럽 순환경제 시장에, 정유사는 ISCC EU·CORSIA로 SAF 시장에 진입했다. 남은 과제는 인증을 원료·정책 전략과 통합하는 것이다.
브뤼셀의 컨퍼런스가 남긴 가장 큰 울림은, 지속가능성 인증이 더 이상 ‘착한 기업의 선택’이 아니라 시장이 작동하기 위한 기반시설이 되었다는 사실이다. 부정을 걸러내고, 27개국의 규칙을 잇고, 항공·해운·탄소제거라는 새 시장의 신뢰를 떠받치는 보이지 않는 인프라. 한국 기업은 이미 그 인프라 위에 올라타 있다. 이제 물어야 할 질문은 “인증을 받을 것인가”가 아니라, “어느 시장을 위해, 어떤 원료로, 어떤 국제 표준에 맞춰 인증을 설계할 것인가”다. 그 답을 가장 먼저 정교하게 그리는 한국 기업이, 격변기의 연료 시장에서 다음 10년의 주도권을 쥘 것이다.
참고자료
- ISCC, 「제16회 ISCC Global Sustainability Conference」 오전 세션 발표(2026.2.25, 브뤼셀) — 본 호의 1차 자료. Rob Vierhout·Norbert Schmitz·Christoph Berg·Stefan Schreiber·Julio Volpi·Daniel Ng 발표.
- ISCC, 「About ISCC」 및 인증 스킴 안내(iscc-system.org).
- ISCC, 「Recap of the ISCC Global Sustainability Conference 2026」.
- ISCC, 「European Commission gives positive technical assessment for ISCC EU under RED III」(2025.5).
- ISCC, 「ISCC PLUS achieved 6,000 valid certificates」(2025.3) 및 「500 ISCC CORSIA certificates have taken off」(2025.5).
- 유럽위원회, 「Carbon Removals and Carbon Farming Regulation (CRCF)」(2024 채택, 2026 방법론).
- EU Council, 「EU deforestation law — targeted revision」(2025.12, EUDR 대기업 2026.12.30 적용).
- ICAO, 「CORSIA Eligible Fuels」.
- 싱가포르 민간항공청(CAAS), 「Singapore Sustainable Air Hub Blueprint」(2024).
- LG화학·GS칼텍스·S-OIL·삼성물산 ISCC 인증 관련 각 사 보도자료(2021~2024), KDI 경제정보센터 「SAF 의무화의 시사점」.
본 자료는 이시도르 지속가능연구소가 공개 정보와 현장 자료를 바탕으로 작성한 것으로, 특정 사업·투자에 대한 권유가 아닙니다. 인용된 통계·제도 일정은 각 출처의 발행 시점 기준이며, 제도 확정에 따라 변동될 수 있습니다.
PDF 원본 내려받기
편집·디자인이 적용된 원본 PDF는 아래에서 보실 수 있습니다.
지속가능산업 인사이트 제24호 PDF 내려받기(격주간) 지속가능산업 인사이트
발행일 : 2026년 7월 20일 (제15호 / 통권 24호) · 창간일 : 2025년 9월 1일
발행인·편집인 : 유병덕 · 발행처 : 이시도르지속가능연구소 주식회사 부설연구소
주소 : 충북 청주시 봉명로 31 T1타워 1007호 · ISSN 3092-3549
문의 : 이시도르연구소 043-845-9792 · 오탈자 및 제보 : isidor@isidor.kr