2026년 1분기 기준, 전 세계에서 상업 규모의 e-SAF 공장에 최종투자결정을 내린 사례는 한 건도 없습니다. 그런데 이 연료를 2030년부터 유럽의 모든 공항에서 항공유의 1.2%씩 섞어 쓰라는 법은 2023년에 만들어졌습니다. 규칙은 완비됐는데 시장이 없습니다. 지속가능산업 인사이트 제28호는 RFNBO 인증의 세 가지 요건과 ISCC 인증 현황, 유럽이 시장을 만들기 위해 꺼낸 양면 경매, 그리고 2026년 규칙 재검토가 한국 기업에 무엇을 의미하는지를 전문으로 다룹니다.
약어 — RFNBO(비생물 기원 재생연료, Renewable Fuels of Non-Biological Origin) · RED III(재생에너지지침 개정) · e-SAF(합성 항공연료) · FID(최종투자결정) · PoS(지속가능성 증명서, Proof of Sustainability) · FEED(기본설계, Front-End Engineering Design) · PPA(전력구매계약) · ETS(EU 배출권거래제) · STIP(지속가능 운송 투자계획) · UDB(EU 연합 데이터베이스) · UBA(독일 연방환경청) · CHPS(청정수소 발전입찰시장) · RCF(재활용 탄소연료)
규칙은 있고 시장은 없다 — e-연료 시장의 현주소

2026년 1분기 기준, 전 세계에서 상업 규모의 e-SAF 공장에 최종투자결정(FID)을 내린 사례는 한 건도 없다. FID는 프로젝트 개발사가 건설 자금 집행을 확정하는 결정으로, 이 시점 이후에야 공장 건설이 시작되고 정상 가동까지는 통상 3~4년이 더 걸린다. 그런데 이 연료를 2030년부터 유럽의 모든 공항에서 항공유의 1.2%씩 섞어 쓰라는 법은 2023년에 만들어졌다. 연료가 ‘재생’인지 가리는 방법론도, 온실가스 산정 규칙도, 그 규칙을 검증하는 인증 체계도 완비돼 있다. 규칙은 있는데 시장이 없다. 유럽위원회는 이 사실을 투자계획 문서에 그대로 적었고, 정부 재원으로 수소를 사고파는 독일의 중개회사는 “아직 시장이 없다”는 말로 자신의 존재 이유를 설명한다. 이 간극이 한국 산업계에 어떤 의미인지가 본 호의 주제이다.
결론을 먼저 말하면 다음과 같다.
- 인증 인프라는 시장보다 먼저 완성됐다. ISCC는 2024년 12월 유럽위원회의 인정을 받은 뒤 14개월 만에 9개국에서 29건의 RFNBO 인증서를 발급했고, 독일은 국가 검증체계를 가동해 2025년 9월부터 12월까지 재생수소 160톤분의 증명서를 처리했다. 증명하는 장치는 돌아가는데 증명할 물량이 미미하다.
- 시장은 저절로 생기지 않는다. 청정연료와 화석연료의 가격 격차는 4~10배이고, 생산자는 10년 계약을 원하는데 항공사·해운사는 3~5년 이상 약속하지 않는다. 이 불일치를 정부 재원의 중개기관이 흡수하는 ‘양면 경매’가 유럽의 해법으로 떠올랐고, 이집트산 재생 암모니아를 톤당 1,000유로로 10년간 사들이는 첫 계약이 체결됐다.
- 규칙 자체가 재검토에 들어갔다. 기한 내에 RED III를 국내법으로 옮긴 회원국은 덴마크뿐이었고, 유럽위원회는 2026년 4월 RFNBO 생산 기준의 조기 재검토를 공식화했다. 한국 기업에게 ‘규칙이 확정된 뒤 투자한다’는 접근은 통하지 않는다.
RFNBO란 무엇인가 — 인증이 확인하는 세 개의 관문
RFNBO는 재생전력으로 만든 수소와 그 파생물인 e-암모니아·e-메탄올·e-SAF를 뜻하는 EU의 법률 용어이며, 업계에서 흔히 쓰는 ‘e-연료’와 같은 대상을 가리킨다. RED III는 산업 부문이 쓰는 수소의 42%를 2030년까지, 60%를 2035년까지 RFNBO로 채우고, 운송 부문은 2030년까지 첨단 바이오연료와 합쳐 5.5%를 공급하되 최소 1%포인트는 RFNBO로 채우도록 정했다. 항공(ReFuelEU Aviation)과 해운(FuelEU Maritime) 규정은 RFNBO를 적격 연료로 인정하고, EU 배출권거래제(ETS)는 RFNBO 사용분의 배출량을 0으로 계산한다. 하나의 연료가 네 개의 규제 시장에 걸려 있다. 무엇이 RFNBO인가는 두 개의 위임규정이 정하고, ISCC는 인증이 확인하는 내용을 세 기둥으로 정리한다.
| 관문 | 요건 | 근거 |
|---|---|---|
| 전력의 재생성 | 직접 연결 또는 PPA 시 추가성 · 시간적 상관관계 · 지리적 상관관계 충족 | 위임규정 (EU) 2023/1184 |
| 온실가스 감축 | 화석 비교치 94 gCO₂eq/MJ 대비 70% 이상 감축, 즉 28.2 gCO₂eq/MJ 미만 | 위임규정 (EU) 2023/1185 |
| 추적성 | 매스밸런스, 지속가능성 증명서(PoS), 관리시스템 | ISCC EU 202-6, 205-1 |
첫 번째 관문이 RFNBO를 다른 인증과 구별 짓는다. 추가성은 전해조를 위해 새로 지은 재생 발전설비(전해조 가동 36개월 이내에 운전 개시)의 전기여야 한다는 요건이고, 시간적 상관관계는 전기의 생산 시간과 소비 시간이 맞아야 한다는 요건으로 2030년부터 시간 단위로 맞춘다. 지리적 상관관계는 발전설비와 전해조가 같은 입찰구역 안에 있어야 한다는 요건이다. PPA 없이 계통 전력을 쓰려면 그 입찰구역의 재생에너지 비중이 90%를 넘어야 한다.
세 번째 관문의 핵심 문서가 지속가능성 증명서(PoS)이다. 인증받은 사업자가 공급망의 다음 단계로 연료를 넘길 때 함께 전달하는 문서로, 원료·배출량·인증 정보를 담는다. 최종 공급자가 이를 당국에 제출해 소각(retire)하면 의무 이행분으로 산입된다. 연료의 물리적 이동과 증명서의 이동이 한 쌍으로 관리되는 구조이며, 이 쌍이 깨지면 아무리 깨끗한 연료도 규제상으로는 청정연료가 아니다.
왜 연료 인증이 전력 조달까지 규율하는가. 전해조가 기존 재생전력을 흡수하면 계통 전체로는 화석 발전이 늘기 때문이다. 프린스턴대 ZERO Lab은 추가성 없는 보조금 수소가 회색수소보다 배출이 많아질 수 있음을 보였고, 쾰른대 에너지경제연구소(EWI)는 시간별 매칭 하나만으로 수소 생산단가가 MWh당 30유로 가까이 오른다고 추산한다. RFNBO 규칙은 환경적 엄격성과 경제성 사이의 타협점이며, 그 타협점이 지금 다시 협상되고 있다.
ISCC의 RFNBO 인증 현황 — 인증 인프라는 시장보다 먼저 완성됐다
ISCC는 2022년 5월 위임규정 초안이 나오자 인증 접근법 설계에 착수해 네덜란드 기업청의 시범 감사에 참여했고, 2024년 12월 유럽위원회의 공식 인정(이행결정 (EU) 2024/3176)을 받았다. 첫 인증서는 2025년 1월에 나왔고, 2026년 2월 기준 인증서는 29건, 발급국은 EU 안팎을 합쳐 9개국이다. 인증된 제품은 수소·e-LNG·e-메탄올이며 e-SAF가 준비 중이다. 유럽위원회가 인정한 RFNBO 인증 체계가 ISCC EU·CertifHy·RedCert 셋뿐이라는 점에서 ISCC는 사실상 표준이다. 2025년 10월 칠레 HIF Global의 하루 오니(Haru Oni) e-연료 공장이 대표 사례이다.
주목할 신제품은 2026년 3월 27일 출시된 사전인증(Pre-Certification)이다. 아직 공장이 없는 기본설계(pre-FEED·FEED) 단계의 프로젝트가 설계 문서를 제출하면, 인증기관이 관리시스템·추적성·온실가스 산정·전력 조달의 네 장에 걸쳐 정식 감사를 통과할 준비가 얼마나 됐는지를 문서로 검토해 보고서를 내고 ISCC가 승인한다. 인증서도 보증도 아니지만, 이 제도의 목적은 한 단어로 요약된다. 자금조달 가능성(bankability)이다. 은행과 투자자는 공장이 지어진 뒤에 나올 인증서로는 대출 심사를 할 수 없고, “이 설계대로 지으면 규칙에 맞는 연료가 나온다”는 제3자의 문서를 원한다. 인증기관의 역할이 컴플라이언스의 최종 확인자에서 투자 결정의 선행 조건으로 바뀌고 있는 것이다. 한국 기업이 해외 e-연료 프로젝트에 투자자나 오프테이커로 참여할 때, 상대 프로젝트의 사전인증 보고서를 요구하는 것이 실사의 새 표준이 될 것이다.
RED III 국내법 전환 — 목표는 정해졌고 회원국은 늦다
RED III의 국내법 전환 기한은 2025년 5월 21일이었다. 유럽위원회는 그해 7월 26회원국에 공식 통지를 보내 침해절차를 개시했고, 2026년 4월에는 그리스·몰타·포르투갈을 EU사법재판소에 회부했다. 2026년 5월 기준 산업·운송 의무를 모두 국내법화한 나라는 8개국에 그치고, 전환한 나라들의 목표치도 제각각이다.
| 회원국 | RFNBO 단독 목표 | 비고 |
|---|---|---|
| 독일 | 0.1%(2026) → 1.5%(2030) → 12%(2040) | UBA 최신 초안 1.2%(2030), 8%(2040) |
| 스페인 | 2.5%(2030) | 바이오연료 합산 8% |
| 네덜란드 | 0.05%(2026) → 1.07%(2030) | 합산 9.87%, 해운 0.32% |
| 프랑스 | 0.1%(2026) → 1.5%(2030) | 저탄소 수소 합산, 항공 1.2%(2030) |
| 체코·루마니아 등 4개국 | 1%(2030) | RED III 최소치 |
제23호에서 다룬 ‘회원국마다 다른 셈법’이 RFNBO에서도 반복되고 있다. 산업 부문은 더 심각하다. 우드매켄지는 산업용 RFNBO 쿼터를 설정한 회원국이 3개국뿐이고 독일이 의무 대신 보조금을 택함에 따라 “EU가 2030년 산업 부문 42% 의무를 사실상 포기할 것”이라고 전망했다.
독일 연방환경청(UBA)의 검증 실적은 이 시장의 현재를 가장 정직하게 보여 준다. 2026년 2월 기준 인증기관 11개 승인, 생산시설 31개 인증, 그리고 2025년 9월부터 12월까지 지속가능성 증명서 70건, 재생수소 160톤이다. 대형 전해조 한 기가 하루에 만드는 양과 크게 다르지 않다. 연합 데이터베이스(UDB)와 연결될 국가 등록부는 2027년 중반 가동이 목표이며, 그때까지 증명서는 이메일로 오간다. 거래가 없는 지금이 데이터 인프라를 먼저 까는 유일한 시간이라는 점에서, 이 일정은 물량이 그 무렵부터 늘어날 것이라는 계산이기도 하다.
항공 e-SAF 의무 — 닫혀 가는 투자의 창
유럽위원회가 2025년 채택한 지속가능 운송 투자계획(STIP)에 따르면 항공·해운의 2035년 목표를 맞추려면 재생·저탄소 연료 2,000만 톤(e-연료 680만 톤 포함)과 약 1,000억 유로의 설비 투자가 필요하다. 그런데 e-연료 쪽에는 상업 공장이 하나도 없다. 유럽위원회 에너지총국의 진단은 이렇다. 신규 공장에 대한 최종투자결정이 단 한 건도 없다. 가격은 기존 연료의 2~10배이다. 프로젝트당 자본이 10억 유로를 넘는데 사업자는 소규모이다. 연료 생산자가 원하는 장기 계약과 항공·해운사의 단기 계약이 맞지 않는다.
ReFuelEU Aviation의 e-SAF 하위 의무는 2030년 1.2%(약 60만 톤), 2032년 2%(약 100만 톤), 2035년 5%(약 250만 톤), 2050년 35%(약 2,000만 톤)로 올라간다. T&E의 2025년 집계에 따르면 전 세계에 발표된 e-SAF 생산능력은 약 500만 톤이지만, 2030~2031년 가동 가능성이 높은 프로젝트는 기본설계를 마친 약 10개, 합계 80만 톤분이다. 2030년 의무량은 이 10개가 모두 제때 가동돼야 채워진다. 공장을 짓고 정상 가동에 이르기까지 3~4년이 걸리므로 최종투자결정이 2026년 안에 나와야 하는데, 2026년 1분기 현재 그 결정은 0건이다.
| 항목 | 비용(톤당 유로) |
|---|---|
| 화석 항공유 + ETS 비용 | 약 950 |
| e-SAF 균등화 생산비 (최초 상업 공장 기준) | 5,000~8,000 |
| ReFuelEU 의무 미이행 시 부담 (벌금 + 이듬해 보충 의무 + 화석연료 구입) | 약 16,000~26,000 |
| 영국 SAF 의무 매수(buyout) 가격 + 화석 항공유 | 약 8,500 |
e-SAF는 화석 항공유의 5~8배이지만, 의무를 어겼을 때 치르는 비용은 e-SAF의 3배이다. 산술적으로는 사는 편이 싸다. 그럼에도 계약이 성사되지 않는 이유는 위험의 위치에 있다. 생산자와 금융권은 확실한 매출과 신용등급 낮은 항공사의 계약 이행을 걱정하고, 항공사는 두 번째 공장이 더 싸게 만들 것이라는 가격 위험과 의무가 완화될지 모른다는 규제 위험을 안는다. 양쪽 모두 상대가 먼저 움직이기를 기다린다.
비용 비교표는 유럽식 의무혼합의 논리를 압축한다. 벌금이 시장을 만든다. 의무 미이행 비용을 연료 가격의 3배로 두면 이론상 수요는 저절로 생긴다. 그런데 실제로는 생기지 않았다. 의무는 매년 갱신되는 반면 공장은 10년 계약을 요구하기 때문이다. 유럽은 의무를 철회하는 대신 의무와 공장 사이에 정부가 들어가는 길을 택했다. 2027년 국제선 SAF 1% 의무를 앞둔 한국에 이 교훈은 명확하다. 계약 기간의 불일치를 누가 메울지 정하지 않은 의무는 벌금 계산서로 끝난다.
시장을 만드는 법 — H2Global과 양면 경매
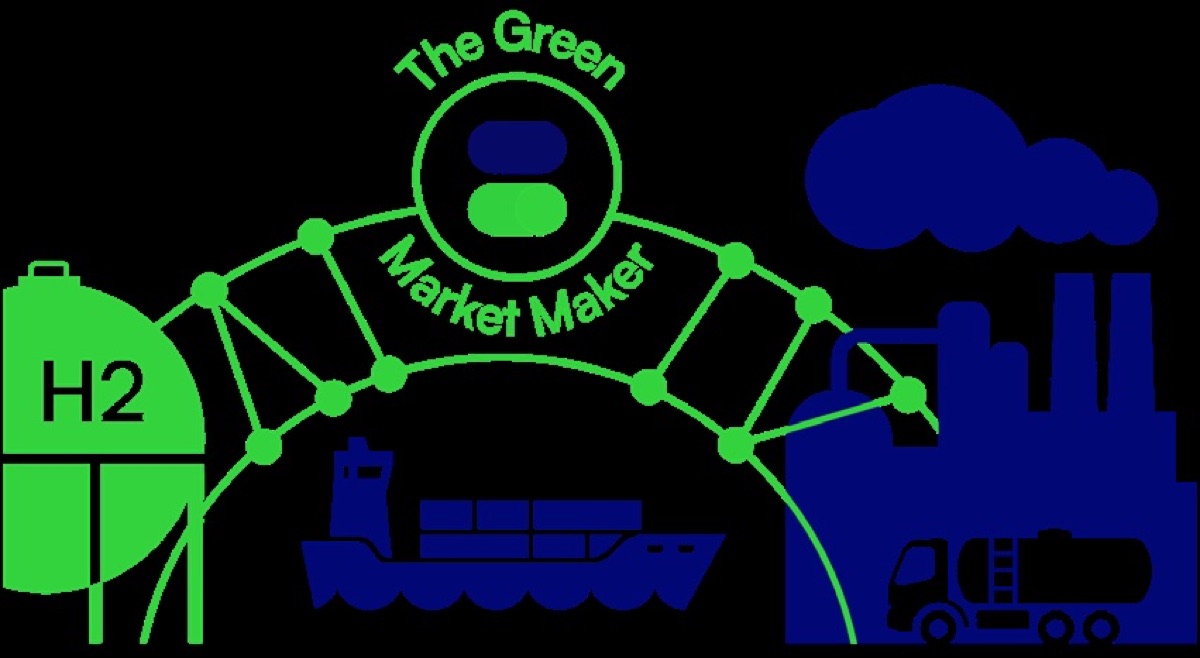
e-SAF 산업 연합 Project SkyPower와 독일의 H2Global은 서로 다른 출발점에서 같은 결론에 도달했다. 정부가 뒷받침하는 중개기관이 생산자와는 길게, 소비자와는 짧게 계약하고 그 차액을 공적 재원으로 메우는 양면 경매(double-sided auction)이다. 두 경매의 낙찰가 차이만큼 공적 재원이 부담하므로 보조금은 경쟁으로 줄어든 격차만 메운다. 이 제안은 정책이 됐다. STIP에서 유럽위원회는 2026년 EU 전역 양면 경매 메커니즘의 준비에 착수하고, 그에 앞서 회원국들의 ‘e-SAF 조기 행동 연합’이 최소 5억 유로를 모아 2026년 시범 경매를 열기로 했다. 스카이파워의 로드맵은 2026년 첫 FID, 2028년 EU 상설 기구, 2030년대 초 유동적 시장이다.
양면 경매를 이미 실행하고 있는 곳이 H2Global이다. 74개 후원사가 지원하는 비영리 재단이 영리 중개회사 힌트코(Hintco)를 소유하고, 힌트코는 정부의 보조금 협약에 기대어 공급 경매에서 10년 구매계약으로 가장 싼 입찰자에게 사고, 판매 경매에서 1년 계약으로 가장 비싼 입찰자에게 판다. 힌트코의 티모 볼러하이(Timo Bollerhey) 대표의 표현을 빌리면 힌트코는 “세계에서 가장 멍청한 회사”이다. 손실을 내는 것이 목표이고, 공급과 수요가 지원 없이 만나는 순간 사업에서 빠지는 것이 궁극의 목표이기 때문이다. 이 회사는 실제로 거래를 했다. 독일 정부 재원 9억 유로의 시범 경매에서 이집트 페르티글로브(Fertiglobe)와 재생 암모니아 구매계약을 맺었다. 2033년까지 최대 39만 7,500톤, 운송 포함 톤당 1,000유로로, 2028년부터 구속력 있는 인도이다.
| 창구 | 재원 | 적격 생산지·제품 |
|---|---|---|
| 1차 글로벌 경매(독일) | 9억 유로 | EU·EFTA 역외, 암모니아·메탄올·e-SAF |
| 2차 글로벌 로트(독일·네덜란드) | 5억 9,700만 유로 | 독·네 외 전 세계, 수소 |
| 2차 지역 로트 4개(독일) | 각 5억 8,700만 유로 | 북미 · 남미/오세아니아 · 아프리카 · 아시아 |
| 독·호주, 독·캐나다 공동 창구 | 각 4억 유로 | 호주·캐나다 생산 |
아시아 로트의 조건은 “제재 대상국을 제외한 아시아 생산”이다. 한국에서 생산한 RFNBO를 독일로 보내는 프로젝트가 응찰할 수 있는 창구가 이미 열려 있다는 뜻이다. 같은 시기 유럽수소은행의 3차 경매(2026년 5월, 9개 프로젝트에 10억 9,000만 유로)도 결과를 냈지만 이는 생산자에게 프리미엄을 주는 단면 경매이며, 오프테이크를 함께 묶는 양면 구조는 H2Global과 e-SAF 시범 경매가 처음이다.
2026년 규칙 재검토 — 무엇이 완화되고 무엇이 강화되나
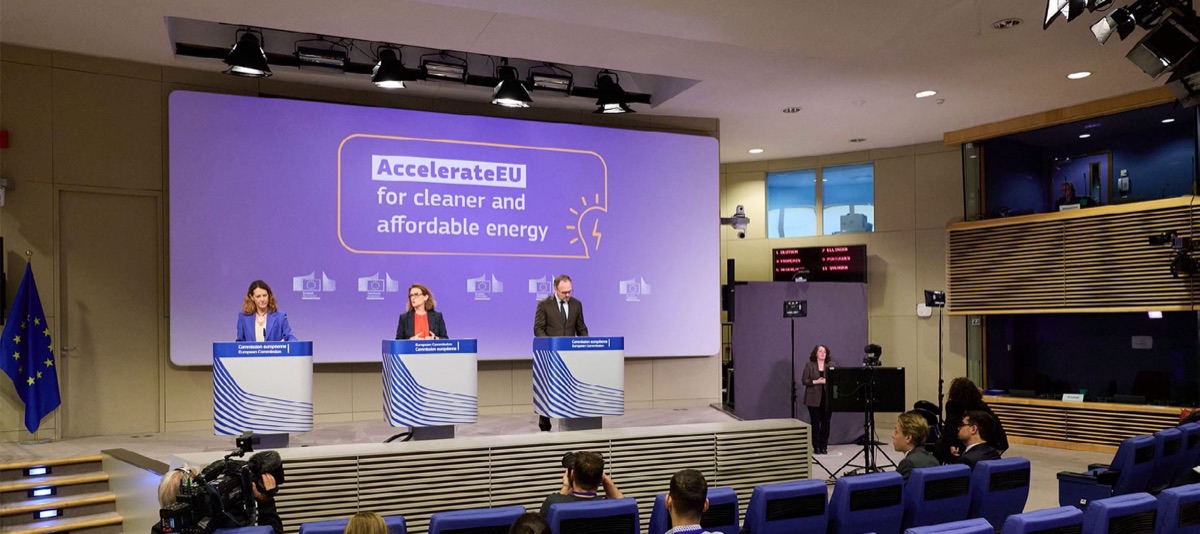
2026년 2월 시점에 유럽위원회가 밝힌 ‘다음 단계’는 2028년 7월로 예정된 규제 재검토였다. 두 달 뒤 이 일정은 뒤집혔다. 4월 22일 유럽위원회는 에너지 대응 계획 ‘AccelerateEU’에서 수소 시장의 더딘 성장과 호르무즈 해협발 가격 충격을 이유로 RFNBO 생산 기준의 집중 재검토를 2분기 안에 제안하겠다고 밝혔다. 오스트리아·독일·네덜란드·폴란드·스페인은 시간별 매칭 등 핵심 요건의 연기를 요구해 왔고, 유출된 초안에는 추가성·시간적 상관관계 요건의 적용을 2032~2033년까지 유예하는 방안이 담긴 것으로 보도됐다. 2026년 9월 초 현재 개정안의 조문은 확정되지 않았다.
배경에는 세계적인 파이프라인 위축이 있다. 미국은 2025년 7월 45V 청정수소 세액공제의 착공 기한을 2027년 말로 5년 앞당겨 사실상 축소했고, IEA는 2030년 저탄소 수소의 발표 기준 생산 잠재량 3,700만 톤 가운데 FID·건설·가동이 확정된 물량은 420만 톤뿐이라고 집계했다.
규칙 완화는 후발 주자에게 유리해 보인다. 그러나 두 가지를 봐야 한다. 첫째, 유럽위원회는 재검토를 예고하면서 “기존 투자를 보호하겠다”고 못 박았다. 이미 인증을 받은 프로젝트에는 종전 규칙이 유지될 가능성이 크다. 둘째, 완화되는 것은 전력 조달 요건이지 추적성 요건이 아니다. T&E는 2024년 12월 아시아의 ISCC 인증 폐식용유 수거지점 가운데 원산지가 실제 감사된 곳이 9%뿐이라고 지적했고, 유럽위원회는 2025년 7월 중국산 바이오연료의 원료 허위 표시를 확인했다. 바이오연료가 겪은 신뢰 위기를 규제 당국은 잊지 않았다. 전력 조달 요건은 시나리오로 다루되, 매스밸런스·증명서·데이터베이스 연계는 어떤 시나리오에서도 요구되므로 지금부터 갖춰야 한다.
한국 산업계에의 시사점 — 청정수소 인증제와 EU RFNBO의 간극
한국의 청정수소 인증제는 2024년 시행됐고, 청정수소 판매·사용 의무와 과징금 조항은 2027년 5월 31일 시행 예정이다. EU의 RFNBO와 지향점은 같지만 설계가 다르다.
| 구분 | 한국 청정수소 인증제 | EU RFNBO |
|---|---|---|
| 배출 임계치 | 4.0 kgCO₂eq/kgH₂ | 3.38 kgCO₂eq/kgH₂ (28.2 gCO₂eq/MJ) |
| 전력 조달 요건 | 없음 (배출량 산정 중심) | 추가성 · 시간적 · 지리적 상관관계 |
| 대상 | 수소(등급제) | 수소와 모든 파생연료 |
| 연계 의무 | 청정수소 발전입찰(CHPS) | 운송·산업·항공·해운 혼합 의무, ETS 0 계산 |
| 인증 주체 | 정부 인증기관 | 유럽위원회 인정 자발적 체계(ISCC EU 등 3개) |
임계치보다 중요한 것은 두 번째 줄이다. 한국 제도는 ‘얼마나 배출했는가’를 묻고, EU 제도는 ‘그 전기가 어디서 언제 왔는가’까지 묻는다. 한국에서 청정수소 1등급을 받아도 EU에 RFNBO로 팔려면 ISCC EU 같은 인정 체계의 인증을 따로 받아야 하며, 2026년 9월 현재 한국 기업의 취득 사례는 확인되지 않는다.
계통 여건은 더 무겁다. 한국의 신재생에너지 발전 비중은 2024년 10.6%, 2030년 전망 21.7%이고 RE100 기업의 재생전력 조달률은 12%에 그친다. 국내 계통 전력으로 EU 기준의 그린수소를 대량 생산하기는 구조적으로 어렵다. 그래서 한국 기업의 선택은 두 갈래로 갈린다. 삼성물산이 2026년 3월 김천에 준공한 국내 첫 오프그리드 그린수소 시설(수전해 10MW)은 계통을 우회해 상관관계 요건에 유리한 구조이고, 고려아연·한화임팩트·SK가스는 2032년까지 호주에서 연 100만 톤 이상의 그린 암모니아를 들여오는 공급망을 추진한다. 두 갈래 모두 H2Global의 아시아·오세아니아 로트와 겹친다.
항공과 해운은 의무는 있고 e-연료는 없는 구조이다. 한국 정부는 2027년부터 국제선에 SAF 1%를 섞고 2030년 3~5%, 2035년 7~10%로 올리기로 했지만, 이 로드맵에는 e-SAF 하위 의무가 없고 정유 4사의 SAF는 모두 바이오 기반이다. 2030년부터 EU 항공유 공급자가 채워야 하는 e-SAF 1.2%는 바이오 SAF로 대체할 수 없으므로, e-SAF를 만들지 않는 공급자는 EU 시장의 한 조각을 처음부터 포기하는 셈이다. 해운에서는 HMM이 2025년 국내 첫 메탄올 추진 컨테이너선을 인도받고 울산항이 세계 최초로 청정 메탄올 벙커링을 했지만, 국내 청정 메탄올 생산량은 0톤이라는 지적이 나온다. FuelEU Maritime이 2033년까지 RFNBO를 감축 산정에서 2배로 쳐 주므로, 유럽 항로를 운항하는 한국 선사에게 RFNBO 연료의 조달처는 곧 경쟁력이다.
실무 권고 세 가지
첫째, 인증은 규칙 변동을 전제로 설계한다
전력 조달 요건은 재검토 결과에 따라 달라질 수 있지만 매스밸런스·증명서·데이터베이스 연계는 어느 시나리오에서도 요구된다. 이 셋을 먼저 갖추고, 해외 프로젝트에 참여할 때는 상대의 ISCC 사전인증 보고서를 실사 요건으로 삼는다.
둘째, 전력 조달 구조를 인증보다 먼저 결정한다
한국 계통에서 RFNBO 기준을 맞추는 길은 오프그리드 직접 연결 또는 신규 재생설비와의 PPA뿐이다. 설비를 지은 뒤 인증 요건을 맞추려 하면 전력 조달을 처음부터 다시 설계해야 한다.
셋째, 정책은 단면 경매를 양면으로 바꾸는 데서 시작한다
CHPS는 발전사업자가 수소 가격을 안고 입찰하는 단면 구조이며, 그 결과가 2024년 공고 6,500GWh 대비 750GWh 낙찰과 2025년 입찰 취소였다. 생산·수입 계약을 장기로 묶고 수요를 단기로 파는 한국판 힌트코가 청정수소 의무의 2027년 시행과 함께 설계돼야 한다.
결론

- 인증은 준비됐고 시장은 아직이다. ISCC EU는 인정 14개월 만에 9개국 29건의 인증서를 냈고 사전인증으로 인증을 투자 결정의 선행 조건으로 밀어 올렸지만, 독일이 넉 달간 검증한 재생수소는 160톤이고 상업 규모 e-SAF의 최종투자결정은 세계적으로 0건이다.
- 시장은 설계의 산물이다. 4~10배의 가격 격차와 10년 대 3년의 계약 기간 불일치를 시장이 스스로 풀지 못한다는 것이 유럽의 결론이다. 양면 경매가 STIP의 시범 경매와 H2Global로 현실이 됐고, 이집트산 암모니아 톤당 1,000유로가 첫 가격 신호이다.
- 규칙은 고정돼 있지 않다. 회원국의 전환 지연과 2026년 4월 공식화된 생산 기준 조기 재검토는 RFNBO 규제가 이행기의 재협상에 들어갔음을 보여 준다. 완화되는 것은 전력 조달 요건이고, 추적성 요건은 오히려 강화될 것이다.
- 한국은 수입국의 위치에서 이 시장을 읽어야 한다. 재생전력 비중 10.6%의 계통에서는 오프그리드와 해외 생산이 현실적 경로이고, 청정수소 인증제는 EU 인증을 대체하지 못하며, CHPS의 단면 경매는 양면 구조로 바뀌어야 한다.
규칙은 있고 시장은 없다는 말은 비관이 아니다. 시장이 없을 때 규칙을 먼저 세운 곳이 시장이 생겼을 때 그 규칙의 주인이 된다는 뜻이기도 하다. 첫 거래는 이미 이집트에서 나왔고, 다음 거래는 2026년 중반 결과가 나올 H2Global의 2차 경매와 연내 열릴 e-SAF 시범 경매에서 나온다. 한국은 그 규칙을 쓰는 자리에 있지 않지만, 규칙이 만들어 낼 첫 거래의 상대가 될 수는 있다. 아시아 로트의 응찰과 한국판 양면 경매의 설계가 그 첫 시험이다.
참고자료
- ISCC, 「ISCC EU 202-6 Renewable Fuels of Non-Biological Origin (RFNBOs) and Recycled Carbon Fuels (RCFs)」·「ISCC EU 205-1 RFNBO and RCF Greenhouse Gas Emissions」 및 RFNBO 인증 현황 자료, 2025~2026. iscc-system.org
- ISCC, 「ISCC EU RFNBOs Pre-Certification Guidance v1.1」, 2026.3.27. iscc-system.org
- 유럽위원회, Commission Delegated Regulation (EU) 2023/1184 및 (EU) 2023/1185, 2023.6. eur-lex.europa.eu
- 유럽위원회, Commission Implementing Decision (EU) 2024/3176(ISCC EU의 RFNBO·RCF 인증 체계 인정), 2024.12.19.
- 유럽위원회, 「Sustainable Transport Investment Plan」, 2025; 「AccelerateEU」 에너지 대응 계획(RFNBO 생산 기준 재검토 예고), 2026.4.
- Umweltbundesamt(독일 연방환경청), 「Vollzug der 37. BImSchV: Anrechnung strombasierter Kraftstoffe」 및 RFNBO 검증체계 현황, 2026.
- T&E(Transport & Environment), 「The e-SAF market: Europe’s head start and the road ahead」, 2025.4. transportenvironment.org
- H2Global/Hintco, 「Lot 1 Renewable Ammonia – Fertiglobe」 및 「Second H2Global auction round of EUR 2.94bn」, 2025~2026. hintco.eu
- IEA, 「Global Hydrogen Review 2025」, 2025.12.9. iea.org
- 산업통상자원부·국토교통부, 「SAF 혼합의무화제도 로드맵」, 2025.9.19.
본 자료는 이시도르 지속가능연구소가 공개 정보와 현장 자료를 바탕으로 작성한 것으로, 특정 사업·투자에 대한 권유가 아닙니다. 인용된 통계·제도 일정은 각 출처의 발행 시점 기준이며, 제도 확정에 따라 변동될 수 있습니다.
발행 방식 변경 안내
그동안 「지속가능산업 인사이트」 종이판을 우편으로 받아 읽어 주셔서 감사합니다. 2026년 10월부터 발행 방식을 두 가지 바꾸게 되어 미리 알려 드립니다.
종이판을 없앱니다. 격주마다 인쇄하고 봉투에 담아 우편으로 보내는 일에는 종이와 잉크, 운송이 따릅니다. 지속가능성을 이야기하는 매체가 먼저 그 발자국을 줄이는 것이 맞다고 판단했습니다. 9월 발행분까지는 지금처럼 종이판을 보내 드리고, 10월부터는 이메일과 홈페이지로만 발행합니다.
격주에서 매주로 늘립니다. 10월부터 매주 목요일에 발행합니다. 한 해 26회이던 발행이 52회가 됩니다. 인쇄와 발송에 들던 시간과 비용을 원고에 돌려, 산업 동향을 더 자주, 더 빠르게 전해 드리겠습니다.
이메일로 받아 보실 분은 성함과 이메일 주소를 알려 주십시오. 지난 호를 포함한 모든 호는 홈페이지에서 열람하고 내려받으실 수 있습니다. 종이판을 기다려 주신 분들께는 아쉬운 소식일 수 있습니다. 대신 매주 목요일, 더 새로운 이야기로 찾아뵙겠습니다.
PDF 원본 내려받기
편집·디자인이 적용된 원본 PDF는 아래에서 보실 수 있습니다.
지속가능산업 인사이트 제28호 PDF 내려받기(격주간) 지속가능산업 인사이트
발행일 : 2026년 9월 14일 (제19호 / 통권 28호) · 창간일 : 2025년 9월 1일
발행인·편집인 : 유병덕 · 발행처 : 이시도르지속가능연구소 주식회사 부설연구소
주소 : 충북 청주시 봉명로 31 T1타워 1007호 · ISSN 3092-3549
문의 : 이시도르연구소 043-845-9792 · 오탈자 및 제보 : isidor@isidor.kr