지속가능경영보고서를 처음 준비하는 실무자가 가장 먼저 부딪히는 벽은 “어떻게 쓰는가”가 아니라 “무엇을 보고해야 하는가”입니다. 환경·사회·지배구조의 모든 항목을 조금씩 다루면 분량은 늘지만 정작 핵심은 흐려집니다. 지속가능산업 인사이트 제22호는 GRI가 30년간 답해 온 이 질문을 따라, Sector Standards와 Content Index라는 두 도구로 보고를 단순화하는 법, 그리고 GRI·ISSB·ESRS가 어떻게 연결되는지를 전문으로 다룹니다.
약어 — GRI(Global Reporting Initiative) · ISSB(국제지속가능성기준위원회) · ESRS(EU 지속가능성보고기준) · CSRD(EU 기업지속가능성보고지침) · KSSB(한국지속가능성기준위원회) · KSDS(한국지속가능성공시기준) · SASB·CDP·TCFD(연계 프레임워크) · 중대성(materiality) — 영향 중대성·재무 중대성·이중 중대성으로 구분
들어가며: “무엇을 보고할 것인가”라는 질문
지속가능경영보고서를 처음 준비하는 실무자가 가장 먼저 부딪히는 벽은 “어떻게 쓰는가”가 아니라 “무엇을 보고해야 하는가”다. 환경·사회·지배구조의 모든 항목을 조금씩 다루면 분량은 늘지만 정작 핵심은 흐려진다. GRI는 이 질문에 30년간 답해 온 표준이며, 2024년 KPMG 조사 기준 세계 상위 기업(N100)의 71%, 글로벌 최상위 250대 다국적 기업(G250)의 77%가 채택한, 세계에서 가장 널리 쓰이는 지속가능성 보고 표준이다.
GRI는 2025~2026년에 걸쳐 생물다양성·기후변화·에너지 표준을 잇따라 개정·신설하고, 산업별 Sector Standards를 확장하며 체계를 전면 강화하고 있다. 본 호는 GRI가 실무자에게 직접 설명한 웨비나를 토대로, GRI로 보고서를 작성하는 전 과정을 따라간다.
결론을 먼저 말하면 다음과 같다.
- GRI 보고의 핵심은 화려한 서술이 아니라 영향(impact)에서 출발하는 중대성 평가다. “우리 조직이 외부 세계에 미치는 영향 중 무엇이 가장 중요한가”를 가리는 작업이 보고서의 8할을 결정한다.
- Sector Standards와 Content Index는 이 작업을 극적으로 단순화하는 두 도구다. Sector Standards는 “당신 산업에서 중요할 가능성이 높은 주제”를 미리 제시하고, Content Index는 그 결과를 한 장의 지도로 정리한다.
- GRI(영향 중대성)는 ISSB·ESRS와 경쟁 관계가 아니라 상호운용(interoperability) 관계다. GRI로 영향을 먼저 파악해 두면 이중 중대성을 요구하는 EU CSRD 대응의 절반이 끝난다. 한국에서 2028년부터 시행되는 KSSB 의무공시(재무 중대성)와도 보완적으로 맞물린다.
GRI Standards의 구조 — 세 겹의 보고 체계
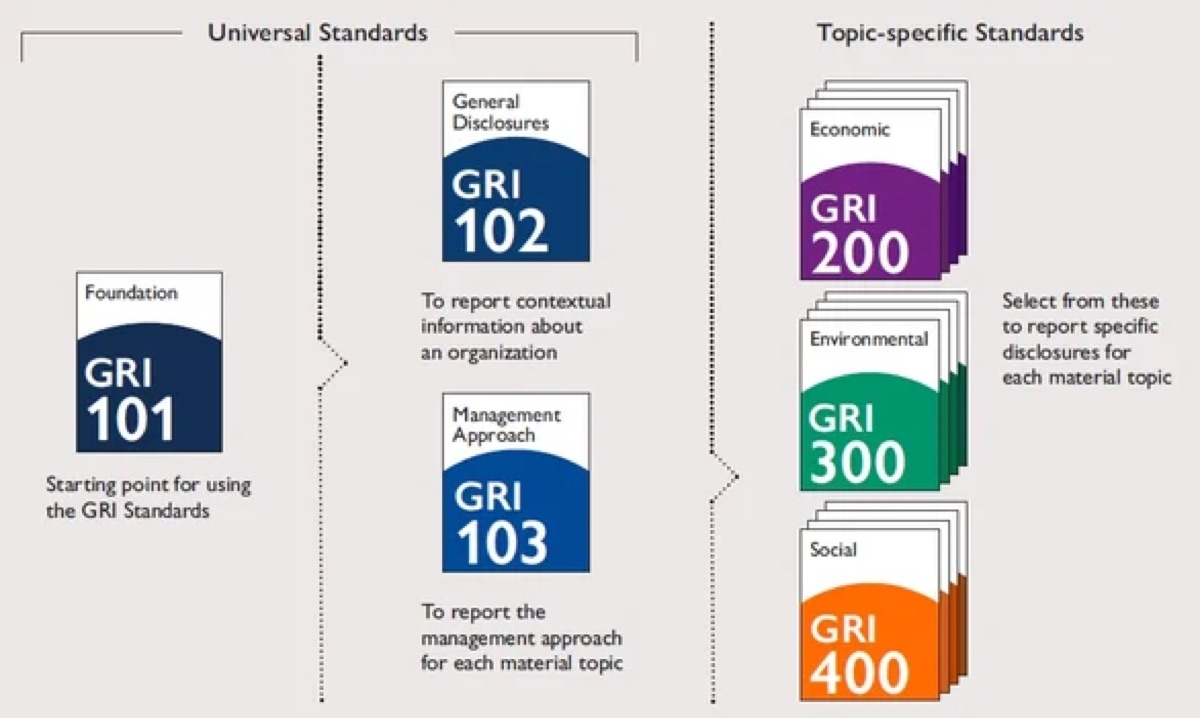
GRI 보고를 이해하는 출발점은 표준이 세 층(層)으로 짜여 있다는 사실이다. 웨비나에서 GRI Report Services팀의 Elisa Pizzi는 이를 “요리”에 비유했다 — Universal Standards가 요리의 기본 레시피라면, Topic Standards는 골라 쓰는 메뉴판, Sector Standards는 특정 산업을 위해 따로 차린 전용 메뉴라는 것이다.
| 층위 | 구성 | 역할 | 적용 대상 |
|---|---|---|---|
| Universal Standards | GRI 1: Foundation 2021 | 보고 시스템의 목적·원칙·핵심 요건(8대 보고원칙) | 모든 보고 조직 |
| GRI 2: General Disclosures 2021 | 조직 개요·거버넌스·전략·이해관계자 참여 — 조직의 “신분증” | 모든 보고 조직 | |
| GRI 3: Material Topics 2021 | 중대 주제를 결정하는 절차 | 모든 보고 조직 | |
| Topic Standards | 주제별 표준(생물다양성·기후·에너지 등) | 이슈별 구체 공시 항목 | 중대 주제에 해당 시 |
| Sector Standards | 산업별 표준(GRI 11~14 등) | 산업별 “중요할 가능성이 높은 주제” 제시 | 해당 산업 조직 |
여기서 GRI 1은 모든 것의 기초다. 정확성·균형·명확성·비교가능성·완전성·지속가능성 맥락·적시성·검증가능성이라는 8대 보고 원칙을 규정하며, 2023년 1월 발효됐다. GRI 1의 3장(chapter 3)은 보고 방식을 두 가지로 나눈다. 아홉 가지 요건을 모두 충족하면 “GRI 표준에 따른(in accordance)” 보고이고, 일부만 충족하면 “GRI 표준을 참조한(with reference)” 보고다. 후자는 결코 열등한 선택이 아니다 — 막 시작하는 기업이 밟는 정당한 첫 단계다.
GRI Sector Standards — 영향이 가장 큰 곳에 집중하다
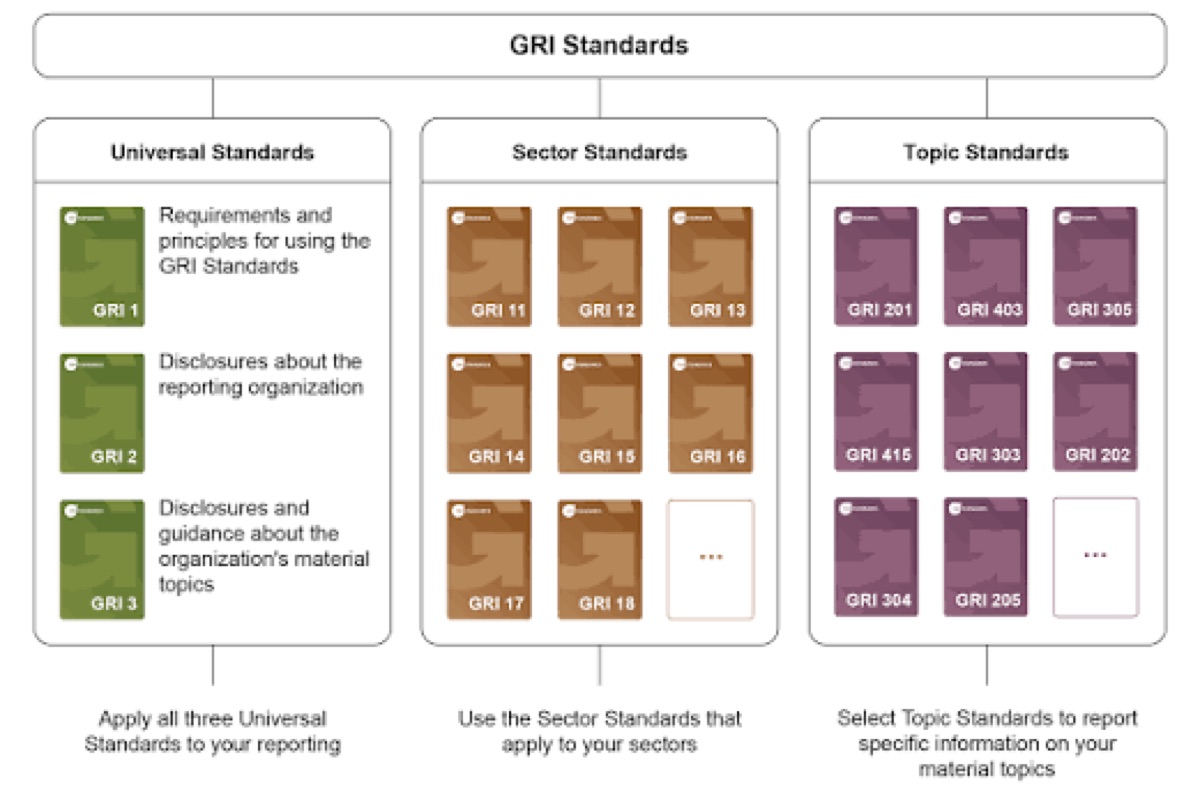
Sector Standards는 GRI가 비교적 최근에 도입한 층위로, “영향이 가장 큰 곳에서 보고를 간결하게(streamline) 만든다”는 목적을 갖는다. Sector Standards 디렉터 Helga Vitrago의 설명에 따르면, 같은 산업 안에서도 기업마다 성숙도가 제각각이고 “무엇이 중요한 영향인가”에 대한 공통 언어가 없다는 것이 GRI가 풀려는 문제다.
| 표준 | 산업 | 상태 | 발효·예정 |
|---|---|---|---|
| GRI 11 | 석유·가스 | 발행(V1.1 개정) | 2023.1 / 2026.1 개정 |
| GRI 12 | 석탄 | 발행(V1.1 개정) | 2024.1 / 2026.1 개정 |
| GRI 13 | 농업·수산·어업 | 발행 | 2024.1 |
| GRI 14 | 광업 | 발행 | 2026.1 |
| — | 섬유·패션 | 개발 중 | 2026 예정 |
| — | 은행·보험·자본시장 | 개발 중 | 2026 예정 |
2025~2026 Sector Standards의 핵심 변화는 버전 1.1 개정이다. GRI가 생물다양성(GRI 101)·기후변화(GRI 102)·에너지(GRI 103) 같은 신규 Topic Standards를 발행하면서, 기존 Sector Standards와의 중복·모순을 제거하고 정합성을 맞추는 작업이 진행됐다. 예컨대 기후 관련 항목들이 하나의 주제로 병합되는 식이다. Helga는 또한 “compact sector standards” 프로젝트를 예고했다. 더 많은 산업에 더 빠르게 도달하기 위해 표준의 축소판을 개발한다는 구상으로, 향후 GRI가 다루는 산업 범위가 빠르게 넓어질 것임을 시사한다.
Sector Standards의 진짜 가치는 “규제 추가”가 아니라 “의사결정 비용 절감”에 있다. 자기 산업의 중대 영향이 무엇인지 백지에서 고민하던 기업이, 이제는 GRI가 이해관계자 협의를 거쳐 정리한 목록을 출발점으로 삼는다. 한국 기업에 특히 중요한 것은 2026년 발행 예정인 섬유·패션과 금융 표준이다. 두 산업 모두 한국 수출·자본시장의 핵심이며, 표준 발행 전 공개 의견수렴(public consultation)에 참여하면 한국 산업 현실을 표준에 반영할 기회를 얻는다.
GRI 보고의 4단계 — Understand에서 Publish까지
Elisa Pizzi는 GRI 보고 전 과정을 네 단계로 압축해 제시했다. 이 4단계는 첫 보고 기업이든 숙련 보고 기업이든 동일하게 적용되는 뼈대다.
| 단계 | 이름 | 핵심 활동 | Sector Standard 사용 시 |
|---|---|---|---|
| 1 | Understand(이해) | 표준 체계와 핵심 요소 파악, 보고 원칙 적용 | — |
| 2 | Report what matters(중대성) | 영향 식별·평가, 중대 주제 결정 | “중요할 가능성 높은 주제” 제공으로 간소화 |
| 3 | Disclose(공시) | 관련 표준에서 공시 항목 선택, 누락(omission) 처리 | 섹터 참조번호로 항목 식별 |
| 4 | Publish(발행) | Content Index 작성, GRI에 통지(notify), 발행 | 섹터용 Content Index 템플릿 사용 |
각 단계에서 주목할 실무 포인트는 다음과 같다. 1단계에서는 GRI 1·2·3의 역할을 구분하는 것이 전부다 — GRI 2가 조직의 “신분증”(누구이고 어떻게 운영되는가), GRI 3이 “무엇이 중요한가”를 정하는 절차다. 3단계의 공시에서는 각 항목에 부여된 섹터 표준 참조번호(예: 14.4 biodiversity)가 항목을 정확히 식별하는 열쇠가 된다. 4단계에서 가장 자주 빠뜨리는 것이 GRI 통지(notify)다. 보고서를 GRI 보고 등록 시스템에 등록하는 것은 권장이 아니라 표준의 요건이다.
Materiality Assessment — 영향에서 출발하는 중대성 평가
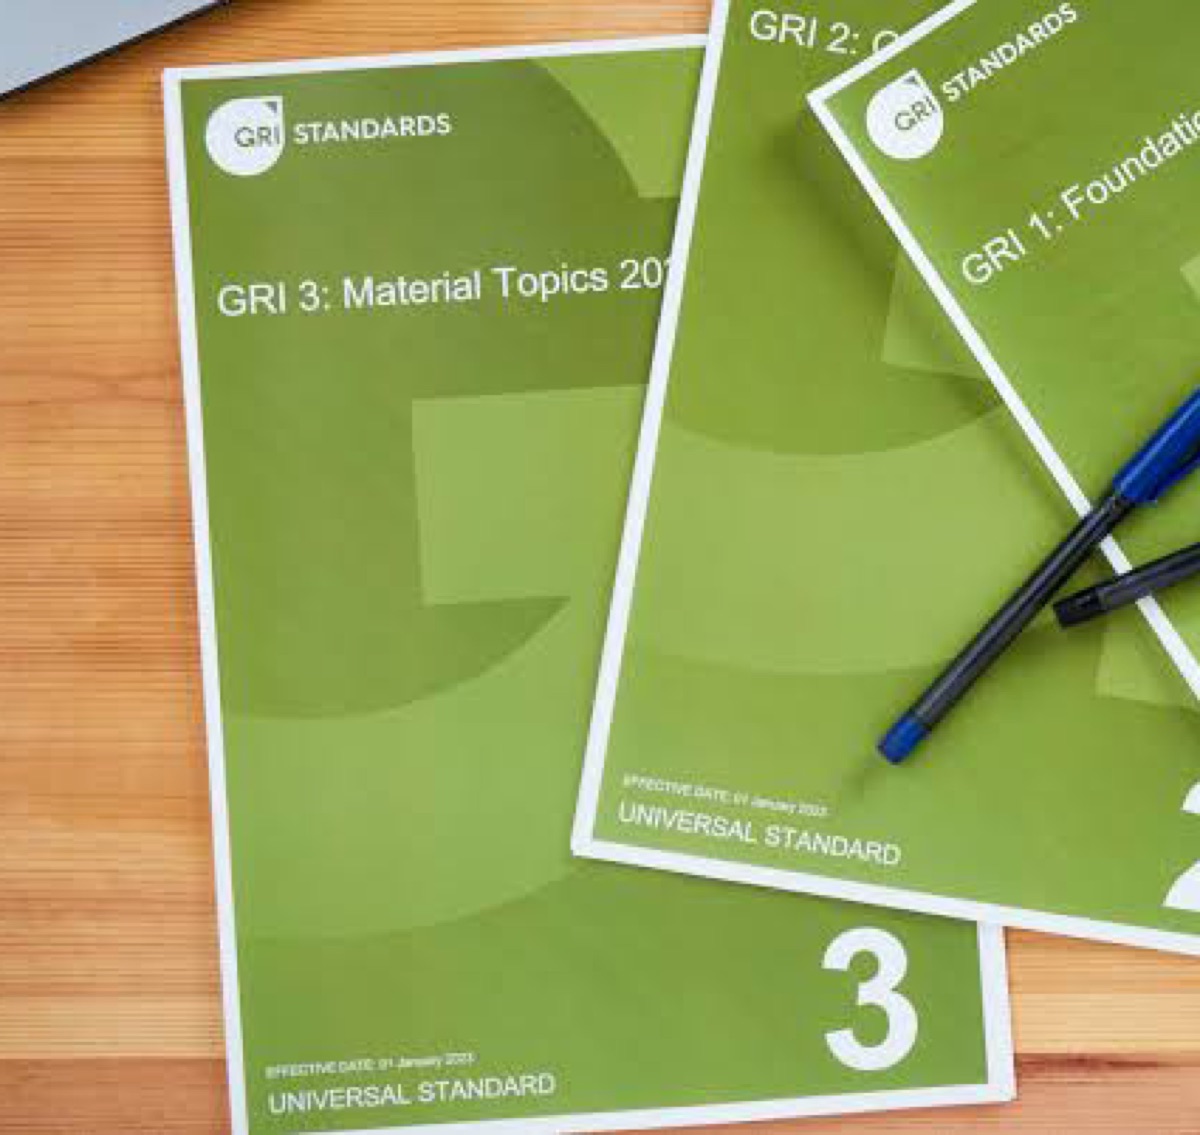
GRI 보고의 심장은 중대성 평가(materiality assessment)이며, 그 근거 표준은 GRI 3: Material Topics 2021이다. Report Services팀의 Gabriella는 이 과정을 관통하는 한 단어로 “영향(impact)”을 반복해서 강조했다.
GRI에서 영향이란 조직이 외부 세계에 미치는 효과다. 이해관계자(노동자·지역사회·환경 등)에게 조직이 만들어 내는 편익 또는 피해이며, 실재적·잠재적, 긍정·부정, 단기·장기, 가역·비가역의 모든 형태를 포함한다. 중대성 평가란 이 영향들을 식별·우선순위화하여 중대 주제(material topics)로 묶는 작업이다.
Gabriella는 추상적 개념을 “자동차 비유”로 풀었다. 조직을 자동차, 지속가능성 의사결정에 영향을 주는 모든 이들을 운전자로 본다면, 운전자는 여정에서 무엇을 주시하고 교정하고 우선해야 안전하게 갈 수 있는지를 판단해야 한다. 바로 그 판단이 중대성이라는 것이다.
여기서 Sector Standards가 결정적 도움을 준다. 각 Sector Standard는 두 부분으로 구성된다. Section 1(Sector Profile)은 산업의 활동·사업관계, 그리고 그 산업이 지속가능발전(SDGs 포함)과 맺는 관계를 기술한다 — 이는 GRI 3의 첫 단계인 “조직 맥락 이해”를 대신해 준다. Section 2(Likely Material Topics)는 해당 산업에서 중요할 가능성이 높은 주제 목록과 각 주제의 주요 영향·관련 공시 항목을 제시한다.
다만 Gabriella는 분명히 못 박았다. 목록을 그대로 베끼는 것은 평가가 아니다. 기업은 각 “중요 가능 주제”를 자사에 비추어 검토해, 중대한지 아닌지를 스스로 판단해야 한다. 중대하다고 판단한 주제는 Content Index에 정식으로 싣고, 중대하지 않다고 판단한 주제도 그 사유와 함께 Content Index 말미의 별도 표에 반드시 기재해야 한다. 누락이 아니라 “검토했고, 중대하지 않다”는 적극적 진술이 요구되는 것이다.
Content Index — 보고서로 들어가는 “문”
웨비나의 후반부는 Content Index(콘텐츠 인덱스)에 집중됐다. Senior Coordinator Jane은 이를 “보고서로 들어가는 문(door)이자 통제 지도(control map)”라고 표현했다. GRI는 산업별 Content Index 엑셀 템플릿(GRI 11·12·13·14용)을 무료로 제공한다.
| 기능 | 설명 |
|---|---|
| 보고 청사진 | 보고 진행 상황을 표시·관리하고 이중 보고를 방지 |
| 갭 분석·벤치마킹 | 산업 모범사례 대비 자사 보고 수준의 격차 진단 |
| 상호운용성 도구 | SDG·ESRS·CDP 등 타 프레임워크와의 연계 매핑 |
| 내비게이션 | 이해관계자가 원하는 정보의 위치를 즉시 찾도록 안내 |
템플릿의 실무 요령도 공유됐다. 상단에는 적용한 Sector Standard의 정식 명칭을 적고, 중대 주제 아래에 관련 공시 항목과 섹터 참조번호를 정렬한다. 중요 가능 주제가 자사에 중대하다고 판단되면 템플릿에서 그 행을 삭제하는데, 이는 이미 본문 인덱스에 정식으로 보고했기 때문이다. GRI 2에서 GRI 3으로의 전환을 돕는 표시(노란 박스), 추가 섹터 권고가 있는 항목 표시(별표) 등 조기 채택자를 위한 장치도 포함됐다.
핵심은 Content Index가 GRI 항목만 담는 그릇이 아니라는 점이다. 기업은 자체 공시 항목이나 타 표준(ESRS·SDG 등)의 항목도 같은 인덱스에 추가할 수 있다. 표준화된 공시가 없는 자사 고유의 영향이라면, 표준명·항목명·위치를 기재해 직접 넣으면 된다. 바로 이 확장성이 Content Index를 “상호운용성의 관문”으로 만든다.
상호운용성: GRI·ISSB·ESRS는 어떻게 연결되는가
웨비나 Q&A에서 가장 많이 나온 질문은 “GRI·ISSB·ESRS가 이렇게 많은데, 무엇을 써야 하는가”였다. GRI의 답은 명확했다 — 세 기준은 관점(중대성)이 다를 뿐 상호 배타적이지 않다.
| 기준 | 중대성 관점 | 핵심 질문 | 주요 독자 |
|---|---|---|---|
| GRI | 영향 중대성 | 우리가 세계에 어떤 영향을 미치는가 | 모든 이해관계자 |
| ISSB(IFRS S1/S2) | 재무 중대성 | 지속가능성이 우리 기업가치에 어떤 영향을 주는가 | 투자자·자본시장 |
| EU ESRS(CSRD) | 이중 중대성 | 위 둘 모두 | 이해관계자 + 투자자 |
Elisa는 실무적 순서를 제안했다. GRI로 먼저 영향을 파악하라는 것이다. 영향 중대성 평가를 마친 기업은 이중 중대성을 요구하는 EU ESRS 대응의 앞 절반을 이미 끝낸 셈이다. 남은 것은 그 영향들에 재무적 리스크·기회를 얹는 작업뿐이다. 이중 중대성이야말로 가장 포괄적이고 미래지향적인 접근이며, 재무 중대성만 보면 정작 자사의 재무 지속가능성에 영향을 줄 정보를 놓칠 수 있다는 것이다.
이 주장은 제도적 근거로 뒷받침된다. GRI와 EFRAG는 2024년 11월 GRI-ESRS 상호운용성 인덱스(interoperability index)를 공식 발행해, 두 기준이 데이터 포인트 수준에서 정합함을 확인했다. 2025년 6월에는 IFRS 재단과 GRI가 공동 성명을 내고, GRI 102(기후변화)와 IFRS S2를 함께 쓰면 기후의 영향·리스크·기회를 종합 보고할 수 있다고 밝혔다. GRI는 이 연계를 Content Index 안에서 구현하도록, 웹사이트에 ESRS·SDG 연계 데이터베이스를 제공한다.
“어느 표준을 쓸 것인가”는 잘못된 질문이다. 정답은 “어느 표준부터 쓸 것인가”다. GRI가 30년간 시장에 정착시킨 영향 중대성이라는 공통 언어는, 그 위에 ISSB(투자자용)·ESRS(EU 규제용)를 얹는 토대가 된다. 한국 기업이 GRI 기반 지속가능경영보고서를 이미 갖추고 있다면, 이는 버려야 할 구식 자산이 아니라 다가오는 의무공시 체계로 가는 발판이다.
웨비나가 보여준 시장 신호 — 150명의 라이브 폴
이 웨비나는 단순 강의가 아니라, 실시간 설문(poll)을 통해 글로벌 보고 시장의 성숙도를 드러낸 현장이기도 했다. 참가자 150여 명은 베를린·쿠알라룸푸르·함부르크·사우디아라비아·인도네시아 등 다국적이었고, 설문 결과는 다음 신호를 보냈다.
조직 유형 — 가장 많은 응답이 컨설턴트, 그다음이 중견기업·대기업이었다. 보고 표준의 실무 수요가 컨설팅 시장을 통해 확산되고 있음을 보여준다. 보고 여정 — 다수가 “아직 시작하지 않았거나” “GRI 표준을 막 내려받은” 초기 단계였다. 중대성 평가를 해 본 적 없다는 응답이 절반을 넘었다. Content Index 인지도 — 템플릿을 써 본 참가자는 약 20%에 그쳤고, 대다수가 인지조차 못 했다.
즉, 세계에서 가장 널리 쓰이는 표준임에도 현장의 실무 역량은 여전히 초기 단계라는 것이다. 이는 한국 기업에 양면적 신호다. 출발이 늦었다고 조바심 낼 필요는 없되, 지금이 역량을 갖춰 앞서갈 수 있는 시점이라는 뜻이기도 하다. Elisa의 조언은 간명했다 — 과잉 보고(over-reporting)를 경계하라. 80개 중대 주제를 모두 욕심내지 말고, 이해관계자와 영향에 비추어 정말 중요한 몇 가지부터 with reference로 시작하라는 것이다.
한국 산업계에의 시사점
이 글로벌 흐름은 한국에서 두 개의 축으로 동시에 전개되고 있다. 하나는 GRI 기반 자율 보고의 확산, 다른 하나는 KSSB 기반 의무공시의 도입이다.
GRI 채택 — 한국은 이미 세계 최고 수준
KPMG 2024년 조사에서 한국 선도 기업(상위 100개사)의 GRI 채택률은 94%로, 대만(100%)·싱가포르(97%)에 이어 스페인·일본과 함께 세계 최상위권이다. 한국거래소에 따르면 코스피 상장사의 지속가능경영보고서 자율공시는 2024년 225개사로, 2021년 78개사 대비 3년 만에 약 3배로 늘었다. 다만 자산 2조 원 이상 기업의 공시율이 67%인 반면 2조 원 미만은 9%에 그쳐, 규모별 격차가 과제로 남아 있다.
KSSB 의무공시 — 재무 중대성의 도입
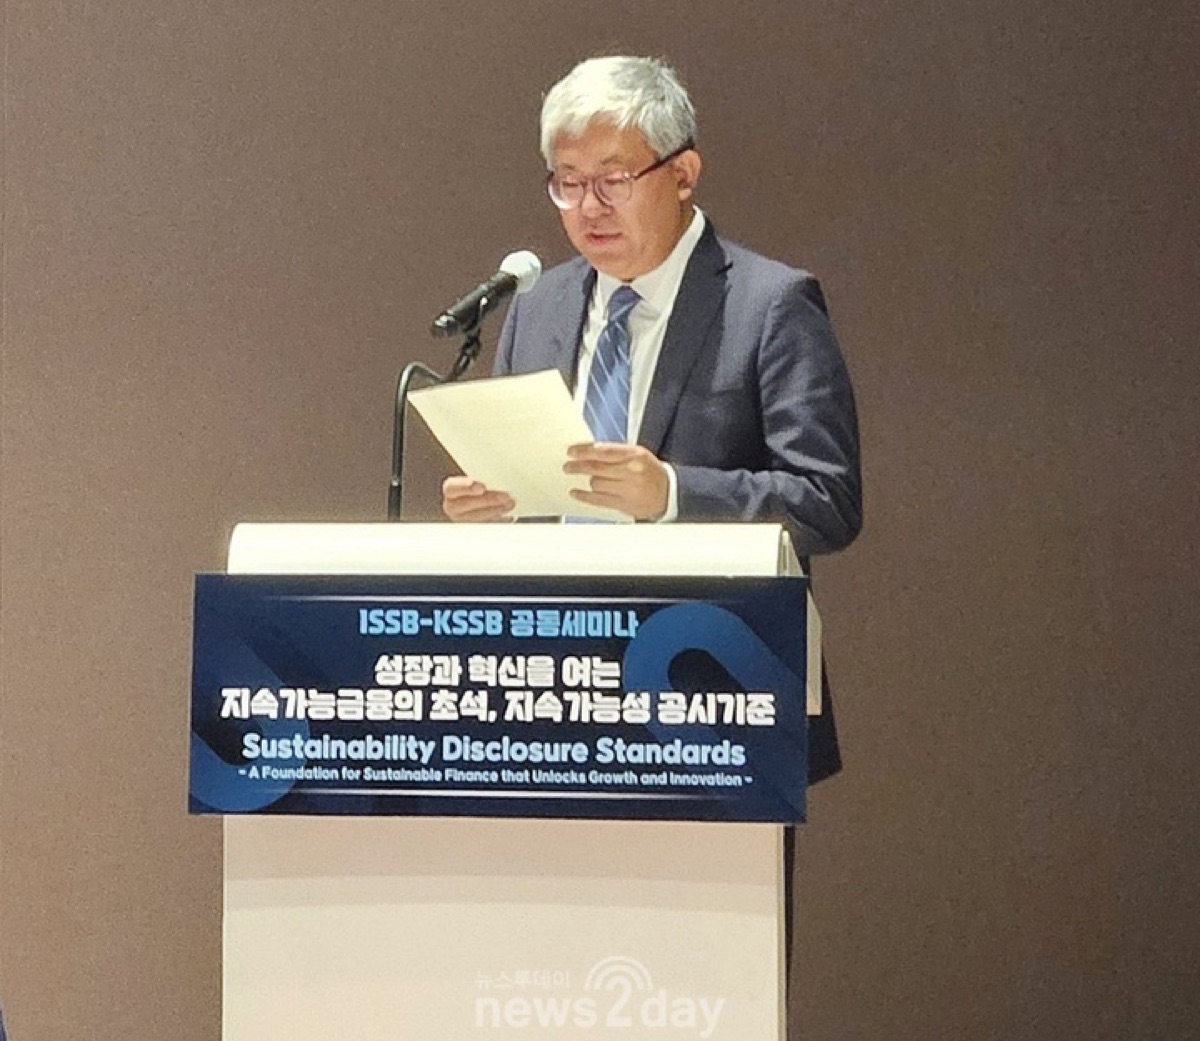
2026년 2월, 한국지속가능성기준위원회(KSSB)는 IFRS S1·S2를 기반으로 한 한국지속가능성공시기준(KSDS)을 확정했다. 같은 달 금융위원회는 의무공시 로드맵을 발표했다.
| 단계 | 적용 시기 | 대상 |
|---|---|---|
| 자율공시 권장 | FY2026 | 자산 2조 원 이상 코스피 상장사 |
| 의무공시 1단계 | FY2027 (2028 보고) | 자산 30조 원 이상 코스피 상장사(약 58개사) |
| 의무공시 2단계 | FY2028 (2029 보고) | 자산 10조 원 이상 코스피 상장사 |
| Scope 3 의무화 | FY2030 (2031 보고) | 1단계 대상부터 단계 적용 |
핵심은 KSDS와 GRI가 충돌하지 않는다는 점이다. KSDS는 ISSB 기반의 재무 중대성 공시이고, GRI 기반 지속가능경영보고서는 영향 중대성 보고다. 두 기준은 관점이 다르므로, 한국 기업은 의무공시(KSDS)와 자율보고(GRI)를 병행하게 된다. 이미 GRI로 영향을 정리해 둔 기업은 KSDS가 요구하는 리스크·기회 식별의 토대를 갖춘 셈이다.
실무 권고
- GRI 자산을 의무공시의 발판으로 전환하라. 기존 GRI 중대성 평가 결과를 폐기하지 말고, KSDS·ISSB가 요구하는 재무 리스크 분석의 출발점으로 재활용한다.
- Content Index를 상호운용성 허브로 설계하라. GRI·KSDS·ESRS 항목을 한 인덱스에 매핑해 두면 다중 보고의 중복 작업을 줄일 수 있다.
- 섬유·패션, 금융 Sector Standard 발행을 주시하라. 한국 수출·자본시장의 핵심 산업인 만큼, 공개 의견수렴 단계부터 참여해 산업 현실을 반영할 기회를 활용한다.
결론
- GRI 보고의 본질은 영향(impact)에서 출발하는 중대성 평가다. “무엇을 보고할 것인가”를 가리는 이 작업이 보고서의 질을 결정한다.
- Sector Standards와 Content Index는 그 작업을 단순화하는 두 도구다. 전자는 산업별 중요 주제를 미리 제시하고, 후자는 결과를 한 장의 지도이자 상호운용성의 관문으로 정리한다.
- GRI·ISSB·ESRS는 경쟁이 아니라 상호운용 관계다. GRI로 영향을 먼저 파악하면 이중 중대성 대응의 절반이 끝나며, 2024년 GRI-ESRS 상호운용성 인덱스가 이를 제도적으로 뒷받침한다.
- 한국은 GRI 채택률 94%로 세계 최고 수준이지만, 2028년부터 시행되는 KSSB 의무공시(재무 중대성)와의 병행이라는 새 과제를 맞는다. 기존 GRI 자산이 그 발판이 된다.
세계에서 가장 널리 쓰이는 보고 표준임에도, 웨비나의 라이브 폴은 현장의 실무 역량이 여전히 초기 단계임을 드러냈다. 그러나 이 격차는 위기가 아니라 기회다. “무엇을 보고할 것인가”라는 질문에 영향에서 출발해 답하고, Sector Standards로 출발점을 잡고, Content Index로 여러 기준을 잇는 기업이 다가오는 의무공시 시대를 앞서갈 것이다. 한국은 이미 그 출발선의 가장 앞에 서 있다. 남은 과제는 갖춰 둔 GRI 자산을 KSDS·ISSB·ESRS로 잇는 가교를 어떻게 놓을 것인가다.
참고자료
- GRI, 「What’s new in GRI Sector Standards and how to report with GRI」(공식 웨비나, 약 72분) — 본 호의 1차 자료.
- GRI, 「GRI 1: Foundation 2021」.
- GRI, 「GRI 101: Biodiversity 2024」(2024.1.25 발행, 2026.1.1 발효).
- GRI, 「GRI Sector Program」(Sector Standards 전체 목록).
- GRI & EFRAG, 「ESRS-GRI Interoperability Index」(2024.11).
- IFRS Foundation & GRI, 「공동 성명: GRI 102와 IFRS S2 연계」(2025.6).
- KPMG, 「Survey of Sustainability Reporting 2024」(58개국 5,800개사 조사, 2024.11).
- GRI, 「GRI global adoption by top companies continues to grow」(2024).
- 금융위원회, 「지속가능성 공시 제도 로드맵」(2026.2.25).
- KSSB, 「한국지속가능성공시기준(KSDS) 확정」(2026.2.26).
본 자료는 이시도르 지속가능연구소가 공개 정보와 현장 자료를 바탕으로 작성한 것으로, 특정 사업·투자에 대한 권유가 아닙니다. 인용된 통계·제도 일정은 각 출처의 발행 시점 기준이며, 제도 확정에 따라 변동될 수 있습니다.
PDF 원본 내려받기
편집·디자인이 적용된 원본 PDF는 아래에서 보실 수 있습니다.
지속가능산업 인사이트 제22호 PDF 내려받기(격주간) 지속가능산업 인사이트
발행일 : 2026년 6월 22일 (제13호 / 통권 22호) · 창간일 : 2025년 9월 1일
발행인·편집인 : 유병덕 · 발행처 : 이시도르지속가능연구소 주식회사 부설연구소
주소 : 충북 청주시 봉명로 31 T1타워 1007호 · ISSN 3092-3549
문의 : 이시도르연구소 043-845-9792 · 오탈자 및 제보 : isidor@isidor.kr