국제 해운은 전 세계 무역 물동량의 약 80%를 실어 나르면서 온실가스의 약 3%를 내뿜습니다. 대양을 횡단하는 대형 선박을 배터리로 움직일 수는 없으니, 답은 연료를 바꾸는 일로 귀결됩니다. 그런데 2026년 들어 대체 해양연료를 둘러싼 국제 논의가 드러낸 핵심은 “어떤 연료가 기술적으로 우월한가”가 아니었습니다. 지속가능산업 인사이트 제25호는 IMO와 EU로 갈라진 두 개의 규제 시계, 메탄올과 농업 원료의 부상, 그리고 모든 연료가 결국 통과해야 하는 인증이라는 관문을 전문으로 다룹니다.
약어 — AMF(대체 해양연료, Alternative Marine Fuels) · NZF(IMO Net-Zero Framework) · GFI(GHG 연료집약도) · SU/RU(잉여단위/잔여단위) · SFCS(지속가능연료 인증 스킴) · PoS(지속가능성 증명서) · PoC(준수 증명서) · UDB(EU 연합 데이터베이스) · ILUC(간접토지이용변화) · LCA(전과정평가) · RFNBO(비생물학적 기원 재생연료) · RCF(재활용 탄소연료)
들어가며: 해운, “지금 쓸 수 있는 해법”을 묻다
국제 해운은 전 세계 무역 물동량의 약 80%를 실어 나르면서도, 전 세계 온실가스 배출의 약 3%를 내뿜는다. 한 나라로 치면 세계 6위권 배출국에 해당하는 규모이다. 그러나 해운의 탈탄소는 도로 교통과 근본적으로 다르다. 대양을 횡단하는 대형 선박을 배터리로 움직일 수는 없기 때문이다. 결국 답은 연료를 바꾸는 것, 즉 화석 중유(HFO)를 대체할 새로운 분자를 찾아 배에 채우는 일로 귀결된다.
문제는 그 분자가 하나가 아니라는 데 있다. 메탄올·암모니아·바이오디젤·바이오LNG·수소·e-fuel이 저마다 “내가 정답”이라 주장한다. 2026년 들어 대체 해양연료를 둘러싼 국제 논의는, 바로 그 경쟁하는 해법들을 한자리에 불러 모아 공통의 질문을 던지고 있다. 규제 당국(IMO·EU), 연료 진영(메탄올·농업), 그리고 이 모든 것을 잇는 인증 기관(ISCC)이 차례로 목소리를 냈다.
이 논의가 드러낸 핵심은, 해운 탈탄소의 진짜 병목이 “어떤 연료가 기술적으로 우월한가”가 아니라는 사실이다. 연료는 이미 바다 위를 항해하고 있다. 진짜 병목은 그 연료가 정말로 지속가능한지를 누가, 어떤 기준으로, 어디서 인정받게 증명하느냐다.
본 호의 결론을 먼저 요약하면 다음과 같다.
- 규제는 두 개의 시계로 쪼개져 있다. 전 세계를 겨냥한 IMO Net-Zero Framework는 채택이 1년 미뤄진 채 합의를 향해 진통 중이고, EU의 FuelEU Maritime은 2025년부터 이미 작동하며 자체 기준을 강요한다. 선사는 두 시계에 동시에 맞춰야 한다.
- 연료 경쟁의 승부는 “준비성”과 “원료”에서 갈린다. 메탄올은 “지금 쓸 수 있다”는 점을, 농업은 “원료를 댈 수 있다”는 점을 무기로 내세운다. 그러나 두 진영 모두 같은 벽에 부딪힌다 — 지속가능성 인증과 탄소집약도(LCA) 산정이라는 벽이다.
- 인증은 연료 시장의 보이지 않는 관문이다. FuelEU와 EU ETS는 ‘인증된 연료’에만 혜택을 준다. IMO도 지속가능연료 인증 스킴(SFCS) 체계를 짜고 있다. 인증을 받지 못한 연료는 아무리 깨끗해도 서류상 가장 더러운 화석연료로 취급된다.
이 세 가지가 세계 1위 조선국이자 주요 해운·정유국인 한국에 무엇을 뜻하는지가 본 호의 주제이다.
두 개의 시계 — IMO Net-Zero Framework
먼저 전 세계를 겨냥한 시계부터 보자. 국제해사기구(IMO)는 국제 해운의 탈탄소를 한 번에 규율할 IMO Net-Zero Framework(NZF)를 추진하고 있다. 그러나 그 현재 상태를 한마디로 요약하면, 역설적이게도 “아직 합의되지 않았다”는 것이다.
골격 — 두 단계의 GHG 연료집약도
NZF의 심장은 GHG 연료집약도(GFI, GHG Fuel Intensity) 규제이다. 모든 선박은 자신이 쓴 연료의 전 과정(Well-to-Wake, 유정에서 항적까지) 온실가스 집약도를 매년 산정해, 두 단계로 설정된 감축 목표선과 비교받는다.
| 구분 | 기준선 | 준수 수단 |
|---|---|---|
| Tier 2 미달 | 기준 목표(base target) 초과 | 타선잉여단위(SU) 이전·이월 또는 잔여단위(RU)를 Tier 2 요율(US$380/tCO₂eq) + Tier 1 요율(US$100)로 구매 |
| Tier 1 미달 | 직접준수 목표와 기준 목표 사이 | 잔여단위(RU)를 Tier 1 요율(US$100/tCO₂eq)로 구매 |
| 직접준수 | 직접준수 목표(direct compliance target) 달성 | 잉여단위(SU) 생성·이전 가능, 무·저배출(ZNZ) 연료·기술은 IMO Net-Zero Fund에서 보상 |
구조는 “당근과 채찍”이다. 목표선을 넘긴 선박은 잔여단위(RU)를 돈을 내고 사야 하고, 목표를 초과 달성한 선박은 잉여단위(SU)를 팔 수 있다. 특히 무·저배출(ZNZ, zero or near-zero) 연료·기술을 쓴 선박은 IMO Net-Zero Fund에서 별도 보상을 받는다. 이 기금은 동시에 개도국의 해운 에너지 전환을 지원하는 재원이 된다.
멈춰 선 시계 — 회원국의 분열
문제는 이 정교한 설계가 아직 채택되지 못했다는 점이다. 2025년 10월 채택을 위해 소집된 임시 회의(MEPC/ES.2)에서, 회원국들은 채택 대신 1년 연기를 택했다(연기 57표, 강행 49표). 이 회의는 “휴회(adjourned)”되어 2026년 12월 4일 재소집될 예정이며(MEPC 85의 확정 필요), 그 사이 회원국들은 합의를 향해 계속 협의한다.
분열의 골은 깊다. 회원국들이 제출한 회람문서(Circular Letter)들은, 같은 NZF를 두고 회원국들이 얼마나 다른 그림을 그리는지를 적나라하게 보여 준다.
| 회람문서 | 제안국 | 핵심 내용 |
|---|---|---|
| CL 5213 | 라이베리아 | 잔여단위(RU)·기금 없음. GFI 궤적을 모든 상용 연료의 시장점유율 가중평균 배출집약도로 설정 |
| CL 5214 | 브라질 | NZF에 소폭 조정 — 완만한 감축 궤적(SU 증가), IMO 시설에 재발적 기부 허용 |
| CL 5215 | 투발루 | 잉여단위(SU) 없음. 모든 배출을 최소 US$300/tCO₂eq의 RU 납부 대상으로 |
| CL 5216 | 호주·캐나다·남아공·영국 | NZF에 소폭 조정 — 채택 연기를 반영해 적용 일정만 조정 |
한쪽 끝에는 사실상 탄소가격을 없애자는 편의치적국(라이베리아)이, 반대쪽 끝에는 모든 배출에 강력한 탄소가격을 매기자는 기후취약 도서국(투발루)이 서 있다. 그 사이를 브라질·영국 등이 절충안으로 메운다. NZF가 한 해 더 표류하는 이유가 이 한 장의 표에 압축돼 있다.
인증으로 번지는 불씨 — SFCS와 기본 배출계수
해운인에게 더 중요한 것은, 이 교착 속에서도 기술 작업은 멈추지 않는다는 점이다. IMO 안에서 진행 중인 두 갈래의 실무 진전은 인증·LCA와 직결된다.
첫째, 지속가능연료 인증 스킴(SFCS, Sustainable Fuel Certification Scheme) 체계이다. 브라질·싱가포르·네덜란드·RINA·IPIECA 등이 만든 비공식 그룹이 SFCS 지침 초안(ISWG-GHG 21/2/5)을 제출했고, IMO는 이를 거버넌스 논의의 기초로 채택했다. 후속 작업은 SFCS가 회원국 지지서를 받아 IMO에 직접 신청하는 절차, 인증 취소 규정, 연례 보고, SFCS 평가그룹(SFCS AG), 추적성(공급망 관리, chain of custody) 요건에 집중된다. 요컨대 IMO는 어떤 인증 기관을 신뢰할 것인가의 규칙을 짜고 있다.
둘째, 기본 배출계수(default emission factor)이다. ISWG-GHG 21은 브라질산 중간작물(intermediate crop) 옥수수 기반 에탄올의 초기값을 20.8 gCO₂eq/MJ로 권고했고, 화석연료 경로에는 가중평균·중심경향치를 쓰기로 했다. 동시에 간접토지이용변화(ILUC) 위험 기반 분류, CCU(탄소포집활용)·선상 탄소포집(OCCS) 회계 방법론이 논의됐고, GESAMP-LCA가 상세 보고서를 MEPC 85에 제출할 예정이다. 숫자 하나하나가 특정 연료의 운명을 가른다.
IMO의 교착을 “규제 공백”으로만 읽으면 오산이다. NZF 본문은 멈춰 있어도, 그 아래에서 인증 규칙과 LCA 기본값은 빠르게 굳어지고 있다. 그리고 한번 굳은 기본값은 되돌리기 어렵다. 옥수수 에탄올 20.8 gCO₂eq/MJ 같은 숫자가 “잠정”이라는 딱지를 단 채 표준이 되면, 그 숫자가 불리한 연료·원료는 시장에서 함께 불리해진다. 한국처럼 연료를 만들거나(정유·조선) 쓰는(해운) 양쪽에 다 걸친 나라는, 본문 채택만 기다릴 게 아니라 지금 진행 중인 LCA 기본값·SFCS 규칙 논의에 데이터를 들고 들어가야 한다.
또 하나의 시계 — FuelEU Maritime과 EU의 해양 정책
IMO의 시계가 멈춰 선 동안, 유럽의 시계는 이미 돌아가고 있다. 유럽위원회(집행위, DG MOVE)는 ‘Fit for 55’ 아래 촘촘한 해양 규제망을 깔아 두었다.
네 개의 톱니바퀴
EU의 해양 탈탄소는 단일 법이 아니라 맞물린 네 개의 규제로 작동한다.
| 도구 | 목적 |
|---|---|
| EU ETS 확대 | 배출권거래제를 해운에 확대(2024년~) — 탄소가격으로 에너지 효율·전환 유도 |
| FuelEU Maritime | 선상 사용 에너지의 온실가스 집약도에 의무 한도 부과 — 재생·저탄소 연료 사용 촉진 |
| AFIR(대체연료 인프라 규정) | EU 항만에 육상전력(shore-power)·대체연료 벙커링 인프라 구축 의무화 |
| RED·가스지침 | 재생·저탄소 연료의 인증 방법론 제공(연료의 지속가능성 증명 근거) |
이 가운데 선사에 직접 칼끝을 들이대는 것이 FuelEU Maritime이다. 2025년부터 EU 항만에 기항하는 선박은 선상 에너지의 온실가스 집약도를 2025년 −2%에서 2050년 −80%까지 단계적으로 낮춰야 한다. 시행 첫해 데이터를 보면, 선사들이 의무를 채우는 데 쓴 지속가능 에너지는 바이오디젤이 압도적 다수였고 바이오LNG가 그 뒤를 이었으며, 바이오메탄올·육상전력 등은 아직 미미했다. 유연성 메커니즘은 풀링(pooling)이 약 91%로, 선사들이 선단을 묶어 평균으로 의무를 맞추는 방식에 크게 의존했다.
인증이 곧 통행증 — PoS·PoC와 Union Database
EU 체계에서 한국 기업이 가장 주목해야 할 대목은 인증 사슬이다. FuelEU 체계에서 연료의 지속가능성은 지속가능성 증명서(PoS, Proof of Sustainability)와 준수 증명서(PoC, Proof of Compliance)로 입증된다. 바이오매스 원산지 → 생산 → 벙커 → 사용(선박) → 검증기관 → 당국으로 이어지는 공급망 관리 사슬을 따라, 각 단계가 책임을 위임받아 전 과정 탄소집약도를 쌓아 올린다. 이 데이터는 EU 연합 데이터베이스(UDB)에 집적되고, 선박 모니터링 시스템(THETIS-MRV)과 연동돼 벌금·혜택 산정의 근거가 된다. 선박은 IMO 번호(Vessel ID)로 식별된다.
핵심은 명확하다 — 인증서 없는 연료는 FuelEU에서 가장 불리한 화석연료 경로의 배출계수를 부여받는다. 아무리 깨끗하게 만든 바이오연료도, EU가 공인한 인증 스킴(ISCC 등)의 증명서를 달지 못하면 서류상으로는 가장 더러운 연료가 된다. 인증이 선택이 아니라 시장 진입의 전제 조건인 이유이다.
돈과 전략 — STIP·AccelerateEU·항만 전략
EU는 채찍만 휘두르지 않는다. 항공·수상 운송의 재생·저탄소 연료를 키우기 위한 지속가능 운송 투자 계획(STIP)이 그 당근이다 — InvestEU 아래 지속가능 대체연료 20억 유로, 혁신기금(Innovation Fund)의 해양연료 프로젝트 4억 4,600만 유로, 수소은행의 항공·해양 e-fuel 3억 유로 등이다. 다만 현실은 녹록지 않다. 항공·해양에 RFNBO를 공급하는 혁신기금 공모(IF25)는 단 3건, 1억 6,300만 유로만 신청돼 50%가 미달됐다. 청정연료를 만들겠다는 자금 수요가 아직 정책 의지를 따라오지 못하고 있다는 신호이다.
그 공백을 메우려는 것이 2026년 4월의 AccelerateEU다. 재생수소 생산 기준을 손질해 수소 기반 지속가능 해양연료(eSMF) 개발을 앞당기고, 원자력 기반 저탄소 전력의 인정 방안을 공론화하며, 항공에 준 ETS의 SAF 지원을 EU산 해양연료로 확장하는 방안을 검토한다. 여기에 EU 산업 해양 전략·항만 전략, ESSF의 선상 탄소포집(OCCS)을 FuelEU 방법론에 통합하는 작업까지 더해지면서, EU는 규제·인프라·자금·인증을 한 묶음으로 엮어 가고 있다.
EU와 IMO의 시계가 어긋나 있다는 사실 자체가 한국 선사에는 비용이다. EU 항만에 기항하는 한국 국적선은 FuelEU 의무를 지금 당장 져야 하고, 동시에 다가올 IMO 규제도 대비해야 한다. 두 체계의 LCA 방법론·인증 인정 범위가 다르면, 같은 연료를 두고 두 번 증명해야 한다. 풀링 의존도가 91%에 달한다는 사실은 시장이 아직 ‘진짜 청정연료’보다 ‘서류상 평균 맞추기’로 버티고 있음을 뜻한다. 그 가교가 닫히는 2030년대 전에, 인증된 실물 청정연료 조달 능력을 갖춘 선사만 살아남는다.
지금 준비된 연료 — 메탄올의 부상
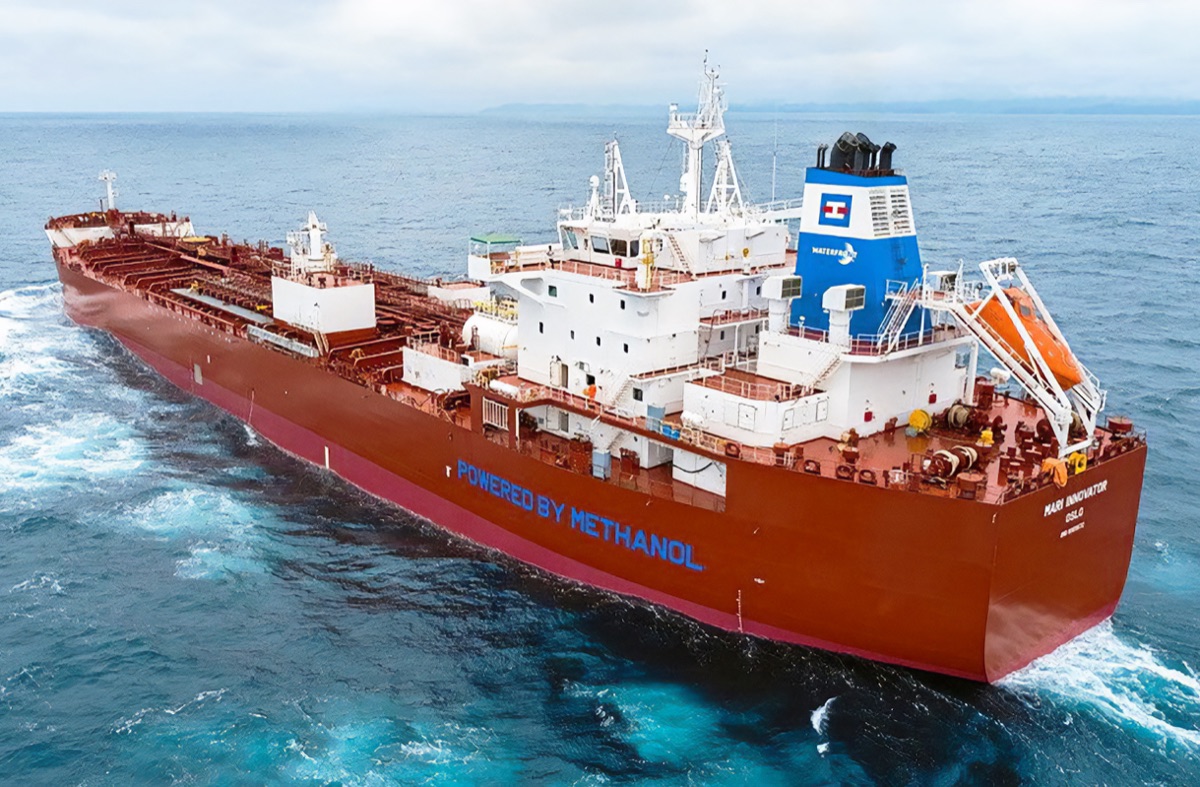
규제가 무대를 깔았다면, 그 위에서 가장 큰 목소리를 낸 연료 진영은 메탄올이었다. 메탄올 업계(Methanol Institute)의 메시지는 한 문장으로 압축된다 — “해운에는 지금 실행 가능한 해법이 필요하고, 메탄올은 지금 준비돼 있다(Methanol is ready now).”
“완벽한 미래 연료를 기다릴 수 없다”
이 진영의 논리는 경쟁 연료(암모니아·수소)를 정면으로 겨냥한다. 암모니아는 독성·엔진 미성숙, 수소는 저장·인프라 부재로 아직 멀었다는 것이다. 반면 메탄올은 네 가지를 이미 갖췄다고 주장한다.
| 지표 | 근거 |
|---|---|
| 즉시 가용(Available now) | 전 세계 거래되는 상품, 연 약 1억 2,000만 톤 시장(2030년까지 ~10% 성장 전망) |
| 확장 가능(Scalable) | 화학·해운 산업이 이미 글로벌 공급망 보유 |
| 기술 입증(Proven) | 전 세계 450척 이상의 메탄올 추진 선박이 운항 중이거나 발주됨 |
| 운영 실증(Practical) | 해상 운항 경험 10년, 메탄올 엔진 누적 약 7,000시간 |
표준과 인프라가 따라붙다
메탄올 업계가 강조하는 것은 메탄올이 단지 분자만 준비된 게 아니라 제도와 인프라까지 갖춰 가고 있다는 점이다. 국제 표준 ISO 6583은 2024년 11월 채택된 메탄올 해양연료 표준으로, 선상 소비용 메탄올의 사양을 MMA·MMB·MMC 세 등급으로 규정했다 — 연료 품질의 국제 공통 언어가 생긴 것이다. 벙커링도 확산됐다. 전 세계 20개 이상 항만이 메탄올 벙커링 역량을 갖췄고, Ane Maersk가 2024년 4월 앤트워프-브뤼헤에서 유럽 첫 벙커링을, 중국이 상하이 양산항에서 첫 선박 간(ship-to-ship) 벙커링을 마쳤다. Long Beach항은 2026년 5월 첫 상업 메탄올 급유 선박에 100만 달러 포상을, 상하이시는 2030년까지 메탄올·암모니아 벙커링 100만 톤 목표를 내걸었다. 공급도 확대된다. 전 세계 282개의 재생·저탄소 메탄올 프로젝트가 2031년까지 61.6 Mt 생산능력을 목표로 한다(e-메탄올 24.9 Mt, 바이오메탄올 25.6 Mt). Power-to-methanol과 바이오매스 가스화가 주력 경로이다.
색깔의 정치 — 중국의 그린메탄올 표준
흥미로운 대목은 “녹색 메탄올”의 정의를 누가 쥐느냐다. 메탄올은 원료·에너지에 따라 그레이(천연가스)·브라운(석탄)·블루(CCS)·바이오·e-메탄올(재생)으로 나뉘는데, 그 경계를 어디에 긋느냐가 곧 시장의 판도를 가른다. 실제로 중국은 자체 표준을 만들고 있다. 중국 국가에너지국(NEA)이 주도하는 “그린메탄올” 표준은 재생 메탄올(Class A, 32.9 gCO₂/MJ, EU RED 참조), 클린 메탄올(Class B, 47, 50% 탄소 감축), 저탄소 메탄올(Class C, 69, 전환기 최소선)의 세 등급으로 짜였다. EU RED의 RFNBO 기준(28.2 gCO₂/MJ)보다 느슨한 자체 기준을 세운 것이다.
메탄올의 “지금 준비됨”은 사실이지만, 함정도 같이 본다. 450척의 메탄올 추진선이 떠 있어도, 그 배에 채울 재생 메탄올(그린·바이오·e)은 여전히 희소하고 비싸다. 지금 운항하는 메탄올선 대부분은 화석 기반 그레이 메탄올로 움직인다. 진짜 탈탄소는 분자를 녹색으로 바꿔야 완성되는데, 바로 그 지점에서 “어떤 메탄올이 녹색인가”라는 인증 문제가 다시 등장한다. 중국이 EU보다 느슨한 자체 기준을 세운 것은, 표준이 곧 무역장벽이자 산업 보호 수단임을 보여준다. 한국이 그린메탄올·그린암모니아 생산과 조선을 동시에 노린다면, 어느 표준(EU RED·중국·IMO)에 정렬할지를 전략적으로 선택해야 한다.
원료라는 병목 — 농업이 내미는 손
메탄올 진영이 “연료는 준비됐다”고 외칠 때, 그 연료를 만들 원료(feedstock)는 어디서 오는가라는 질문에 손을 든 것이 미국 농업이었다. 미국 전국옥수수재배자협회(NCGA)는 옥수수 재배자가 왜 해운 의제에 뛰어드는지를 이렇게 설명한다 — “미국 농업은 해운이 규모 있게 필요로 할 원료를 공급한다. 우리는 그 분자가 여러분이 신뢰하는 틀(ISCC·IMO LCA·FuelEU)을 통과해 여러분의 선단으로 들어가길 원한다.”
분자 격차(molecule gap) — 2.2 vs 60
농업계가 내세우는 단 하나의 숫자가 그 논리를 압축한다. 현재 전 세계 바이오메탄올 공급은 약 2.2 Mt인데, 2040년 잠재 수요는 약 60 Mt으로 추정된다. 약 27배의 공급 격차다. 폐기물·잔재물 기반 원료만으로는 이 격차를 메울 수 없고, 결국 작물 기반 원료에 손을 벌릴 수밖에 없다는 것이 농업의 주장이다.
미국은 그 원료를 댈 규모를 갖췄다. 미국 연료용 에탄올 생산은 2025년 11월 사상 최고치인 일 112만 3,000배럴을 기록했고, 2024/25 곡물연도에 옥수수 54억 4,000만 부셸(미국 전체 옥수수 소비의 약 36%)이 에탄올로 전환됐다. 에탄올 수출도 사상 최고(21억 3,000만 갤런, 전년 대비 +23%)였다. NCGA는 향후 5년 내 미국 옥수수 에탄올의 해양연료 수요 기회를 40억 갤런 이상으로 본다.
두 갈래 경로 — 직접 연소와 메탄올 가교
농업이 해운에 들어가는 길은 둘이다.
| 경로 | 내용 | 위치 |
|---|---|---|
| ① 직접 에탄올 벙커링 | 에탄올을 선박 엔진에 직접 연소. Wärtsilä 32 다중연료 엔진이 2024년 에탄올로 가동, CMM/Wärtsilä가 세계 최초 에탄올 추진 PSV 선단(10척, 브라질) 발주 | 근시일, 실증됨 |
| ② 에탄올-투-메탄올 | 메탄올 추진 선단(약 430척)에 공급. 메탄올 이중연료 엔진에 미세 조정만으로 투입 가능한 준(準)드롭인 | 기존 선단으로의 가교 |
특히 ①의 실증이 빠르게 진척됐다. Maersk의 메탄올 이중연료선 Laura Maersk는 2025년 4분기~2026년 1분기에 로테르담에서 100% 에탄올 벙커링을 받았다. 10%·50% 혼합 시험을 거쳐 2026년 100% 에탄올을 상업 규모 시험을 계획 중이다. 변성 연료용 에탄올의 인화점이 약 13°C로 낮아 IGF 코드의 저인화점 연료 규정을 따르지만, “기술적 걸림돌은 없다”는 것이 농업계의 진단이다.
“이건 2007년의 옥수수 에탄올이 아니다” — LCA 논쟁의 핵심
그러나 농업은 가장 아픈 질문을 스스로 꺼냈다 — 지속가능성이다. 농업계는 두 가지 우려를 솔직하게 명명한다. 하나는 간접토지이용변화(ILUC)로, 에탄올 수요 확대가 토지 전용을 부추기는가의 문제다. 이는 FuelEU가 작물 기반 바이오연료를 배제하는 핵심 근거이자, ISCC·IMO LCA·CORSIA 내부의 살아있는 논쟁이다. 다른 하나는 GHG 회계의 분열이다.
여기서 농업계는 정곡을 찌른다 — “숫자는 누구의 모델을 쓰느냐에 따라 움직인다.” 같은 미국 옥수수 에탄올을 두고 미국 아르곤연구소의 GREET 모델은 약 45 gCO₂e/MJ를, EU·ISCC 기본값은 그보다 높게, IMO 기본값은 아직 GESAMP WG 46이 개발 중이다. 모델이 다르면 같은 연료가 청정연료도 되고 오염연료도 된다.
농업의 반론은 “데이터로 측정하라”다. 미국 옥수수 에탄올의 탄소집약도는 2005년 58에서 2019년 45 gCO₂e/MJ로 23% 낮아졌고(아르곤 GREET), 피복작물·무경운 같은 기후스마트 농법과 CCS 장착 에탄올 공장(45Z 세액공제가 견인, 추가 20~40 gCO₂e/MJ 감축)으로 더 낮아진다는 것이다. 결정적 선례도 있다. 브라질 FS Bioenergia가 2모작 옥수수로 세계 최초로 ISCC CORSIA 저(低)LUC 위험 인증을 받았다. 작물 기반 에탄올도 가장 엄격한 토지이용 시험을 통과할 수 있다는 증거이다. NCGA는 ISCC·일리노이대(시카고)와 함께 미국 특화 ILUC 값을 개발 중이며, 그 요구를 이렇게 요약했다 — “우리는 다른 규칙책을 달라는 게 아니다. 그 규칙으로 공정하게 측정받게 해 달라는 것이다.”
농업의 주장은 제23호에서 다룬 S&P Global의 진단(“작물 기반 연료를 다시 보라”)과 정확히 맞물린다. 폐기물 원료는 확장이 안 되고, 분자 격차는 27배에 달한다. 결국 누군가는 작물로 그 격차를 메워야 한다. 한국에는 이중의 함의가 있다. 첫째, 한국은 원료를 거의 전량 수입하므로 원료 확보 경쟁의 한복판에 선다 — 미국·브라질이 자국 농업 원료를 해운에 묶기 시작하면 한국의 바이오연료·메탄올 원료 조달은 더 빡빡해진다. 둘째, “숫자는 모델에 따라 움직인다”는 경고는 한국 정유사의 SAF·바이오선박유에도 그대로 적용된다. 한국이 쓰는 원료(주로 폐식용유·팜 잔사유)의 LCA 기본값을 누가 정하느냐가 곧 그 연료의 시장가치를 정한다.
인증이라는 관문 — ISCC의 접근
규제(IMO·EU)도, 연료(메탄올)도, 원료(농업)도 결국 같은 한 점으로 수렴했다 — 인증이다. 그 한 점을 정면으로 다루는 것이 ISCC의 해양 부문 인증 접근법이다.
규제와 자발적 시장이 함께 끄는 수레
ISCC는 AMF 인증의 수요가 규제 시장과 자발적 시장 양쪽에서 동시에 밀려온다고 짚는다. FuelEU Maritime은 적격 연료를 EU RED 틀로 인증하도록 의무화하고, EU ETS는 2024년부터 해운을 포함하며 EU RED 인증 연료에 “제로레이팅(zero-rating)”을 부여한다. 자발적으로는 SBTi가 바이오연료를 해운 탈탄소의 핵심 수단으로 지목했고, IMO Net-Zero Framework는 앞서 본 SFCS 인정 체계를 짜고 있다. ISCC는 이 모든 통로에 한 발씩 걸쳐 있다.
| 스킴 | 용도 |
|---|---|
| ISCC EU | EU RED 지속가능성·GHG 감축 요건 준수 입증. EU집행위 공인, FuelEU Maritime·EU ETS 대응 |
| ISCC PLUS | 자발적 시장 및 비(非)EU 규제 시장. 연료·식품·사료·산업용에 적용 |
| ISCC Carbon Footprint Certification | 제품 탄소발자국(PCF)의 비교가능성·재현성 확보. 단독 또는 ISCC PLUS 보완 모듈로 사용 |
ISCC가 인증할 수 있는 원료의 폭은 넓다 — 1차 작물(옥수수·사탕수수), 농림 잔재물(펄프 폐기물·짚·왕겨), 가공 잔재물(바가스·톨유·조(粗)글리세린), 폐기물(하수슬러지·폐식용유·생활폐기물)까지이다. 이로부터 HVO·바이오디젤·바이오메탄올·바이오메탄/바이오LNG는 물론, 암모니아·메탄올 같은 RFNBO(비생물학적 기원 재생연료)와 RCF(재활용 탄소연료)가 나온다. FuelEU가 권장하는 Annex IX 원료(중간작물 카리나타·카멜리나, 손상작물, 황폐지 작물)에 대해서는 EU 집행위 지침을 기다리며 ISCC가 파일럿 감사를 준비 중이다.
ISCC의 진짜 무기 — PoC와 RFNBO 선도
ISCC가 가장 힘주는 두 대목은 그들이 시장을 어떻게 선도하는지를 보여준다.
첫째, 준수 증명서(PoC, Proof of Compliance)다. 연료 공급망에서 지속가능성 증명서(PoS)는 원료·생산 단계를 따라 흐르다가, 최종 소비 단계에서 PoC로 전환돼 선사가 EU ETS 등 규제 준수를 입증하는 서류가 된다. ISCC는 이 PoC 프로세스로 해운·항공 공급망에서 400건 이상의 감사를 완료했고, EU 집행위 차원에서 공식 인정받았으며 이탈리아·독일·네덜란드·영국 등이 이를 받아들이고 있다. 공급망의 서류 공백을 메우는 표준화된 절차를 만든 것이다.
둘째, RFNBO 인증의 선도이다. ISCC는 EU RED 틀 아래 RFNBO 인증을 이끌며, 현재 11개국에서 37개의 유효 인증서(암모니아·수소·메탄올·메탄)를 보유한다. 2026년 3월에는 FEED·pre-FEED 단계 프로젝트를 위한 RFNBO 사전인증(Pre-Certification) 체계도 출범시켰다. 암모니아·e-메탄올 같은 미래 무탄소 연료의 인증에서 ISCC가 가장 앞서 있다는 뜻이다. 여기에 ISCC EU 매스밸런스 지침 문서(바이오메탄 전용 장 포함), UDB 온보딩 지원(시스템 사용자의 99.8%), IMO·Maersk Mc-Kinney Møller 무탄소해운센터 등 규제기관 지원까지 더해진다. ISCC는 스스로를 “AMF 인증의 시장 선도자(market leader)”로 규정했고, 1차 자료 전체를 관통하는 흐름이 그 주장을 뒷받침한다.
이 다섯 갈래를 한 줄로 꿰면 이렇다 — 규제는 분열했고, 연료는 경쟁하며, 원료는 부족한데, 그 모든 불확실성을 잇는 연결조직(connective tissue)이 인증이다. ISCC의 전략은 영리하다. 메탄올이 이기든 암모니아가 이기든, 작물이 풀리든 막히든, 모든 시나리오에서 “인증은 필요하다.” ISCC는 특정 연료에 베팅하지 않고 모든 연료의 통행료 징수소에 자리 잡았다. 한국 기업에 주는 교훈도 같다. 어떤 연료가 승자가 될지 점치기보다, 그 연료가 무엇이든 통과해야 할 인증·LCA 역량을 먼저 갖추는 쪽이 안전하다.
한국 산업계에의 시사점
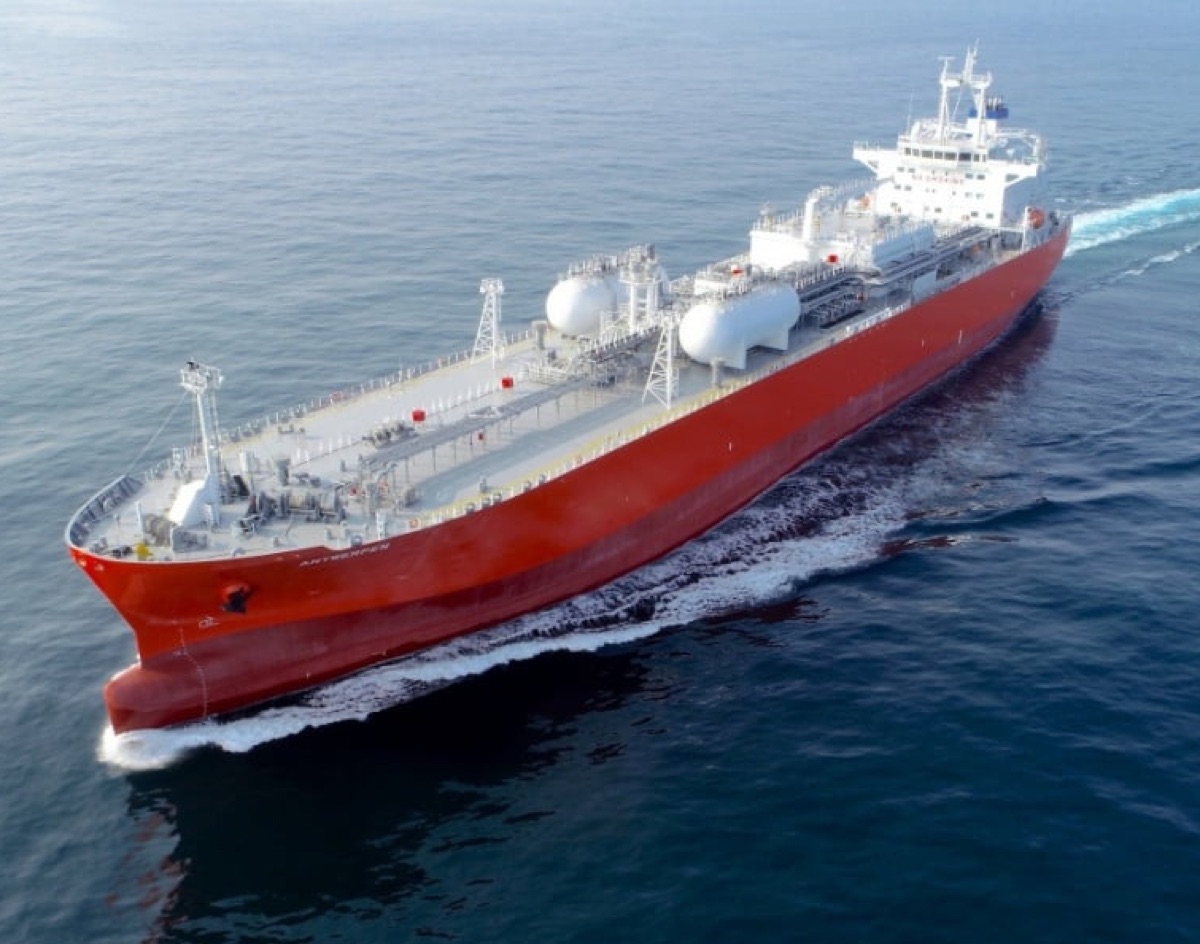
이 글로벌 흐름은 한국에서 유독 입체적으로 다가온다. 한국은 대체 해양연료 전환의 공급(조선·엔진·연료)과 수요(해운)에 동시에 걸친 거의 유일한 나라이기 때문이다. 배를 만들고, 그 배의 엔진을 만들고, 그 배를 운항하고, 그 배에 채울 연료까지 만들려는 나라 — 그래서 인증이라는 관문은 한국에 네 번 반복해서 나타난다.
조선·엔진 — 세계가 발주한 대체연료선을 짓는 나라
국제 논의가 “메탄올 추진선 450척, 암모니아는 아직 미성숙”이라고 말할 때, 그 선박을 실제로 건조하는 나라는 한국이다. 그리고 2026년 한국은 이 분야에서 여러 세계 최초를 동시에 써 내려갔다.
가장 상징적인 사건은 세계 최초 상업 암모니아 추진선의 등장이다. HD현대미포가 건조하고 HD현대중공업 엔진기계사업부가 WinGD와 공동 개발한 X52DF-A 암모니아 이중연료 엔진을 단 46,000㎥급 중형 가스운반선 “Antwerpen”호가 2026년 4월 선주 EXMAR에 인도됐다. 암모니아를 화물로 실으면서 동시에 자신의 연료로도 쓰는 첫 상업선이다. 메탄올 분야에서는 삼성중공업이 대만 에버그린으로부터 16,000TEU급 메탄올 이중연료 컨테이너선 24척(약 42억 달러)을 수주해 2026~2027년 인도를 앞두고 있고, 한화오션은 초대형 암모니아운반선(VLAC) 누적 10척을 수주하며 “2030년 수주잔량 100% 친환경 선박” 목표를 내걸었다.
엔진도 한국이 만든다. HD현대중공업 엔진기계사업부는 2023년 11월 세계 최초로 고압 직분사 방식 암모니아 이중연료 엔진을 개발했고, 한화엔진(구 HSD엔진)은 2025년 9월 93K급 암모니아 연료공급시스템(AFSS)에 대해 한국선급 개념승인(AIP)을 받았다. 국제 논의가 “암모니아는 멀었다”고 평가한 그 연료를, 한국은 이미 배에 싣고 바다로 내보내고 있는 셈이다.
해운 — FuelEU의 청구서를 받는 선사
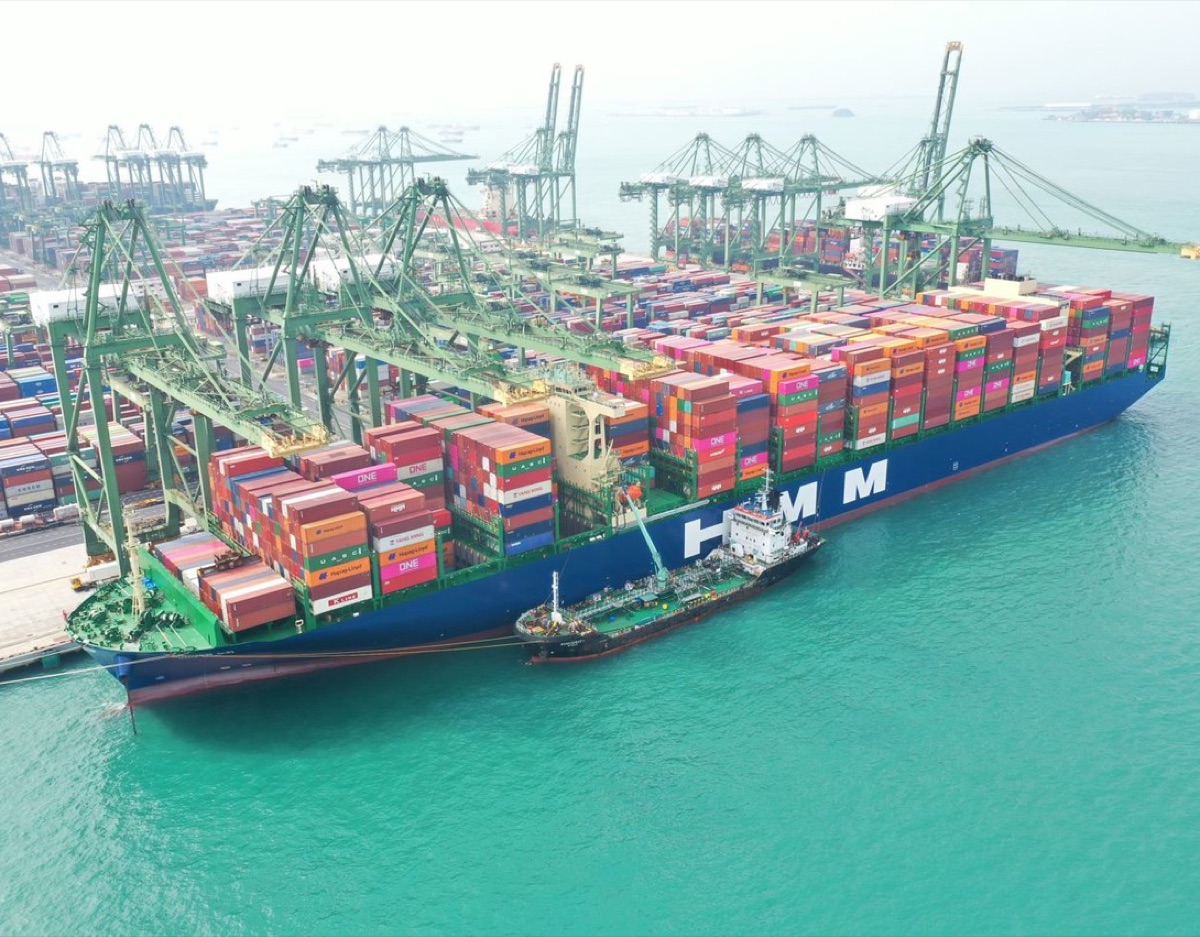
한국은 동시에 이 규제의 청구서를 받는 쪽이기도 하다. FuelEU Maritime은 2025년 1월 발효됐고, 2025년 한 해 데이터에 대한 첫 준수 보고서 제출 마감이 2026년 1월 31일로 이미 지났다. 보도에 따르면 EU에 기항하는 한국 국적선 약 173척이 부담할 탄소 비용은 2025년 약 1,700억 원에서 2050년 약 1조 원까지 불어날 것으로 추산된다(업계 추산치로 공식 확인 필요).
대응의 선두는 HMM이다. HMM은 2023년 9,000TEU급 메탄올 이중연료 컨테이너선 9척을 발주해, 2025년 3월 국내 첫 메탄올 추진 컨테이너선 ‘HMM 그린호’를 인도받고 2026년 상반기까지 전량 인도를 마칠 예정이다. 연료로는 폐자원 기반 바이오메탄올을 우선 쓰며 “2045 넷제로”를 선언했다. 그러나 업계 전체로 보면 갈 길이 멀다. 한국 선사 선대의 친환경 선박 비중은 약 5.9%에 그치고, 신조 슬롯이 2028년 이후로 적체돼 즉각적인 전환도 인도가 지연된다.
여기서 본 호의 핵심 메시지가 한국 선사에 직접 꽂힌다. HMM이 바이오메탄올을 쓰더라도, 그 메탄올이 EU 공인 인증 스킴(ISCC 등)의 PoS/PoC를 달지 못하면 FuelEU 회계에서 아무런 혜택을 받지 못하고 가장 불리한 화석연료 배출계수를 부여받는다. 연료를 구하는 것과, 그 연료의 지속가능성을 EU가 인정하는 형식으로 증명하는 것은 별개의 과제이다.
연료·항만 — 그린연료를 만들고 채우는 인프라
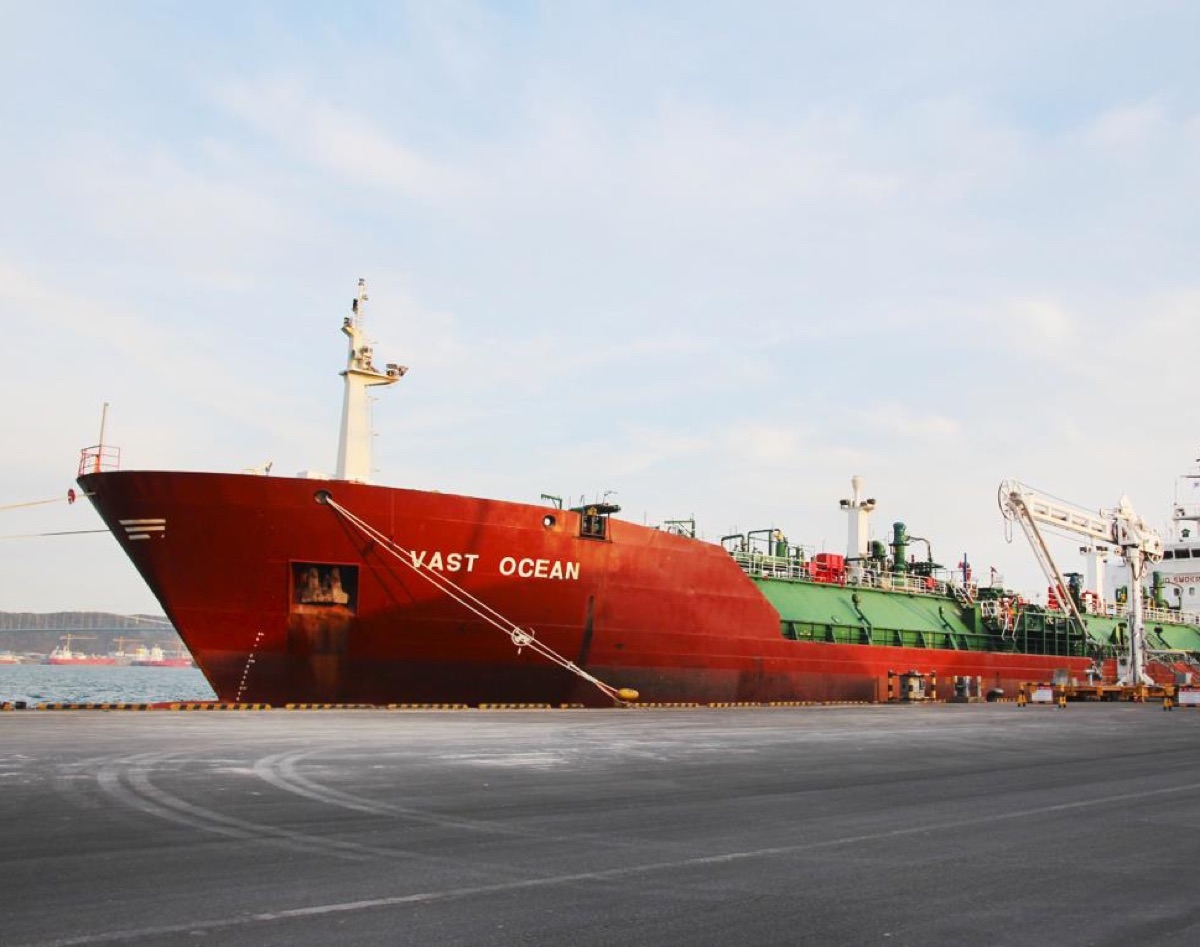
한국은 연료와 항만 인프라에서도 세계 최초를 잇따라 기록했다. 2026년 4월 23일, 롯데정밀화학이 울산항에서 앞서 언급한 암모니아 추진선 “Antwerpen”호에 그린 암모니아 약 600톤을 공급하며 세계 최초 암모니아 선박연료 상업 벙커링에 성공했다. 이 암모니아는 한 달 앞서 롯데정밀화학이 중국 엔비전에너지로부터 들여온, 그 자체로 세계 최초 그린수소 기반 암모니아 국제 무역 물량이었다. 이로써 울산항은 LNG·메탄올·암모니아 세 친환경 연료를 모두 공급한 세계 첫 항만이 됐다.
연료 인증의 최전선에는 정유사가 있다. GS칼텍스는 2023년 8월 국내 정유사 최초로 바이오선박유·바이오항공유 전 과정에 대한 ISCC EU 인증을 받았고, 한 달 뒤 부산신항에서 HMM 컨테이너선에 B30 바이오선박유를 국내 첫 급유했다. HD현대오일뱅크는 2024년 코프로세싱 기반 ISCC 3종(EU·CORSIA·PLUS)을 동시 취득해 일본 ANA에 SAF를 수출했고, S-OIL·SK에너지도 ISCC CORSIA 인증 SAF 생산·공급에 들어갔다. 제23호에서 본 정유사들의 ISCC 행보가, 해양연료에서도 그대로 반복되고 있는 것이다.
정부 정책도 뒤를 받친다. 해양수산부는 친환경선박법(2018)과 ‘제1차 친환경선박 기본계획(2021~2030)’ 아래 2025년에만 81척 전환에 2,223억 원을 투입하고, 2030년까지 EU·미주 정기선대의 60%를 우선 전환하는 로드맵을 운영하고 있다. 다만 IMO Net-Zero Framework 표결에서 한국은 기권해, MEPC 83의 지지 입장에서 한발 물러난 중간 포지션을 취했다. 조선·연료에서는 세계 최초를 달리면서도, 국제 규제 협상에서는 신중론과 적극론 사이에 서 있는 한국의 이중적 위치를 보여주는 대목이다.
실무 권고
- 인증 역량을 연료 선택보다 먼저 갖춰라. 메탄올·암모니아 어느 쪽이 주류가 되든, 또 EU·IMO 어느 규제가 먼저 굳든, 공통으로 요구되는 것은 ISCC EU·PLUS, RFNBO 인증, PoS/PoC 처리 역량이다. 연료에 베팅하기 전에 인증 관문부터 통과할 채비를 한다.
- LCA 기본값 논의에 데이터를 들고 들어가라. IMO GESAMP·EU·ISCC가 지금 정하는 기본 배출계수가 한국산 연료·원료의 미래 시장가치를 좌우한다. 정유사·연구기관·정부가 한국 경로(폐식용유·팜 잔사유·국산 그린연료)의 실측 데이터로 협상 테이블에 참여해야 한다.
- 공급과 수요를 한 묶음으로 설계하라. 한국은 조선·엔진·연료·해운을 모두 가진 드문 위치에 있다. 그린메탄올·그린암모니아 생산 → 추진선 건조 → 국적선 운항 → 항만 벙커링을 하나의 가치사슬로 엮으면, 인증 비용을 분산하고 표준 협상력을 키울 수 있다.
결론
- 해운 탈탄소의 병목은 연료 기술이 아니라 인증이다. 메탄올선은 이미 450척이 뜨고, 에탄올은 로테르담에서 100% 벙커링을 받았다. 정작 시장을 가르는 것은 “그 연료가 지속가능함을 누가, 어떤 LCA로, 어디서 인정받게 증명하느냐”다.
- 규제는 두 개의 시계로 분열돼 있다. IMO Net-Zero Framework는 채택이 1년 미뤄진 채 회원국이 분열했고, EU FuelEU Maritime은 2025년부터 작동하며 인증된 연료에만 혜택을 준다. 선사는 어긋난 두 시계에 동시에 맞춰야 한다.
- 연료 경쟁의 진짜 무대는 원료와 LCA이다. 메탄올의 “준비성”도, 농업의 “원료 공급력”도 결국 같은 벽 — 지속가능성 인증과 탄소집약도 산정 — 앞에서 검증받는다. “숫자는 누구의 모델을 쓰느냐에 따라 움직인다.”
- 한국은 공급과 수요에 동시에 걸쳐 있다. 세계가 발주한 대체연료선을 짓고, 그 배를 운항하며, 그 연료까지 만들려는 한국에 인증 관문은 네 번 반복된다. 그래서 인증·LCA 역량은 한국에 특히 결정적이다.
“무엇으로 항해할 것인가”라는 질문에, 이번 논의는 단일한 답을 주지 않았다. 메탄올도, 암모니아도, 에탄올도 각자의 자리에서 옳았다. 그러나 모든 목소리가 한곳으로 가리킨 진짜 답은 연료의 이름이 아니라 그 연료가 통과해야 할 관문의 설계였다. 인증과 LCA라는 보이지 않는 인프라가, 어떤 분자가 바다 위에서 ‘녹색’으로 인정받을지를 결정한다.
한국은 이 관문 앞에 네 번 선다 — 조선소에서, 엔진 공장에서, 선교(船橋)에서, 정유 공장에서. 그 네 관문을 가장 먼저, 가장 정교하게 통과하는 한국 기업이 다가올 해양연료 시대의 항로를 먼저 그릴 것이다. 질문은 더 이상 “어떤 연료가 이길까”가 아니다. “어떤 연료가 이기든, 우리는 그 연료를 인증할 준비가 됐는가”다.
참고자료
- José Barradas(유럽위원회 DG MOVE) 발표, 「EU Maritime Policy in Focus: Key Developments and Industry Implications」(2026.6).
- Camille Bourgeon(국제해사기구 IMO) 발표, 「Recent IMO Regulatory Developments Towards Net-Zero」(2026.6).
- Kai Zhao(Methanol Institute) 발표, 「Unlocking Methanol’s Role in the Marine Fuels Transition」(2026.6).
- Lane Howard(미국 전국옥수수재배자협회 NCGA) 발표, 「Developments of Marine Fuels in North America and the Role Agriculture Can Play」(2026.6).
- Dr. Dario Formenti(ISCC) 발표, 「The ISCC Certification Approach for the Maritime Sector」(2026.6).
- IMO, 「IMO Net-Zero Framework」(MEPC 83 승인 2025.4, MEPC/ES.2에서 채택 1년 연기 2025.10).
- 유럽위원회, 「Decarbonising maritime transport — FuelEU Maritime」(Regulation (EU) 2023/1805, 2025.1 발효).
- ISO, 「ISO 6583:2024 — Methanol as a marine fuel」(2024.11).
- HD현대중공업, 「세계 최초 상업 암모니아 추진선 ‘Antwerpen’ 인도·엔진(X52DF-A) 공급」(2026.4).
- 롯데정밀화학, 「세계 최초 그린암모니아 선박연료 상업 벙커링(울산항)」(2026.4) — LNG·메탄올·암모니아를 모두 공급한 세계 첫 항만.
본 자료는 이시도르 지속가능연구소가 공개 정보와 현장 자료를 바탕으로 작성한 것으로, 특정 사업·투자에 대한 권유가 아닙니다. 인용된 통계·제도 일정은 각 출처의 발행 시점 기준이며, 제도 확정에 따라 변동될 수 있습니다.
PDF 원본 내려받기
편집·디자인이 적용된 원본 PDF는 아래에서 보실 수 있습니다.
지속가능산업 인사이트 제25호 PDF 내려받기(격주간) 지속가능산업 인사이트
발행일 : 2026년 8월 3일 (제16호 / 통권 25호) · 창간일 : 2025년 9월 1일
발행인·편집인 : 유병덕 · 발행처 : 이시도르지속가능연구소 주식회사 부설연구소
주소 : 충북 청주시 봉명로 31 T1타워 1007호 · ISSN 3092-3549
문의 : 이시도르연구소 043-845-9792 · 오탈자 및 제보 : isidor@isidor.kr